هل تلتزم الحكومة المصرية بوعد التأمين الصحّي للجميع؟
بعد نحو 7 سنوات على إطلاق التأمين الصحي الشامل، لا يزال الانتقال من الوعد إلى الحقّ الفعلي في العلاج بطيئاً. فحتى حزيران/يونيو 2026، بلغ عدد المستفيدين من النظام الجديد 5.4 ملايين شخص، أي نحو 5% من السكان، فيما ظلّ التأمين القديم المظلة الأوسع. وفي أحدث البيانات لعام 2023، موّلت الأسر من جيوبها مباشرة نحو 57% من الإنفاق الصحي. توجد خدمات أُضيفت ومنشآت تطوّرت وأموال تراكمت، لكن السؤال الذي يختبر هذه الإنجازات يبقى: هل يحصل المريض على العلاج الذي يحتاجه، في الوقت المناسب، ومن دون أن يضطر إلى التضحية بحاجات أسرته الأساسية؟
ننشر هذا التدقيق في الأرقام الرسمية تضامناً مع الزملاء في منصة «متصدقش»، الذين اعتقلتهم السلطات المصرية في استهداف للصحافة وحقّ الناس في الوصول إلى المعلومات. إن اعتقال الصحافيين لن يوقف كشف الحقائق أو مساءلة السلطة عن سياساتها وقراراتها. وسنواصل، مع زملائنا، تفنيد الروايات الرسمية وكشف ما تخفيه الأرقام.
المزاعم
ألزمت المادة 18 من الدستور المصري الدولة بإقامة نظام تأمين صحّي شامل لجميع المصريين، يغطّي الأمراض كافة، ويراعي مستوى الدخل في تحديد الاشتراكات.
في عام 2018، صدر القانون رقم 2 لتنظيم التأمين الصحّي الشامل، وجعل الاشتراك فيه إلزامياً لجميع المواطنين المقيمين داخل مصر، واختيارياً للمصريين العاملين والمقيمين مع أسرهم في الخارج. وأنشأ القانون هيئة التأمين الصحّي الشامل، ثم ألزمتها لائحته التنفيذية بإعداد خطّة لتعميم التغطية خلال مدة لا تتجاوز 15 سنة من تاريخ العمل بالقانون.
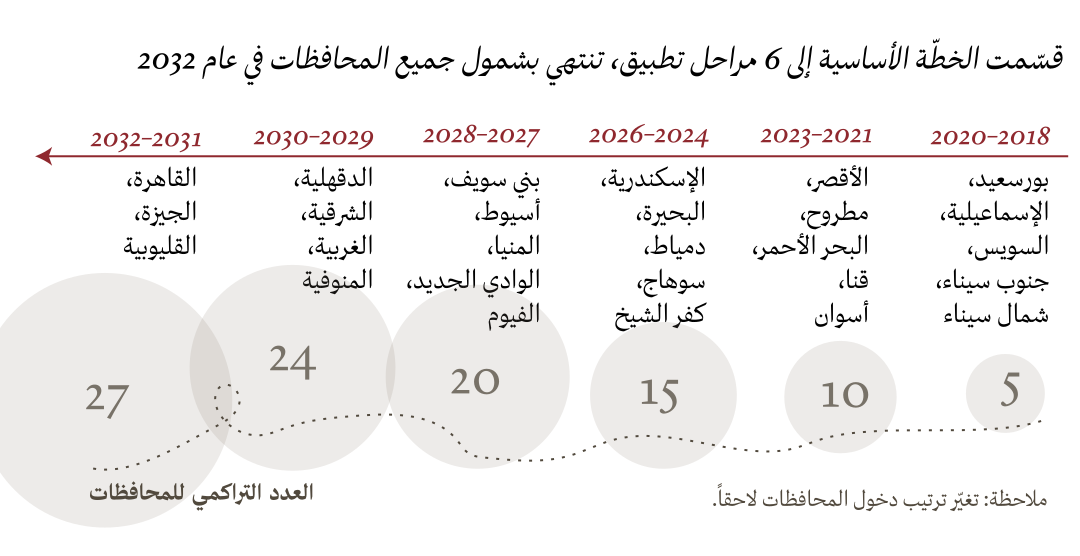
فأين أصبح التنفيذ بالمقارنة مع هذا المسار؟
بدأ التشغيل التجريبي للنظام في بورسعيد في تموز/يوليو 2019. وبعد نحو 7 سنوات، اقتصر تطبيقه على 6 محافظات في المرحلة الأولى: بورسعيد، والإسماعيلية، والسويس، وجنوب سيناء، والأقصر، وأسوان. وفي حزيران/يونيو 2026، بدأ التشغيل التجريبي في المنيا، أولى محافظات المرحلة الثانية. أي إن نطاق التطبيق وصل إلى 7 محافظات، باحتساب المنيا، في مقابل 15 محافظة كانت الخطّة الأصلية تستهدف شمولها حتى نهاية 2026.
بحسب البيانات الرسمية حتى حزيران/يونيو 2026، بلغ عدد المستفيدين من النظام نحو 5.4 ملايين شخص. وبالمقارنة مع 109 ملايين نسمة داخل مصر، تعادل هذه التغطية 4.95% من السكان، أي شخصاً واحداً من كل 20 تقريباً.
إذا أجرينا محاكاة حسابية تفترض ثبات السكان واستمرار إضافة 5.4 ملايين مستفيد فقط كل 7 سنوات، عندها، يستغرق شمول جميع السكان نحو 134 سنة إضافية، حتى عام 2160. طبعاً، هذه محاكاة حسابية وليست توقّعاً. فدخول محافظات كبيرة قد يسرّع التغطية، كما أن عدد السكّان يتغيّر.
وفي 5 تشرين الأول/أكتوبر 2026، أوصت «لجنة الإسراع بتطبيق منظومة التأمين الصحّي الشامل»، في اجتماعها الأول برئاسة وزير الصحّة، بإعداد خطة لتغطية 50% من السكان بحلول 2030. وهذا الهدف يتطلّب تسريعاً كبيراً بالمقارنة مع الوتيرة المحقّقة في السنوات السبع الماضية.
صُمّم التأمين الصحّي الشامل ليحلّ تدريجياً محل الأنظمة القديمة، محافظةً بعد أخرى، وينقل التغطية من الفرد المنتمي إلى فئة وظيفية أو دراسية أو اجتماعية محدّدة إلى الأسرة بأكملها. ويستمر العمل بالتأمين القديم إلى حين سريان النظام الجديد على المنتفعين.
لكن وزير الصحة أعلن، في تصريح منشور في 5 تشرين الأول/أكتوبر 2026، أن الهيئة العامة للتأمين الصحّي القديمة تغطّي نحو 70.6 مليون شخص، من العاملين وأصحاب المعاشات والأرامل والمواليد وطلاب المدارس والمرأة المعيلة. وأعلن أيضاً خطّة لإضافة نحو 15 مليون شخص إلى هذه المظلّة، من فئات يجري استكمال إجراءات إدراجها، بينها العمالة غير المنتظمة والفلاحون وعمال الزراعة وأصحاب الأعمال.
توسيع التأمين القديم قد يتيح الحماية لفئات مستبعدة خلال الانتقال، لكنه يكشف أن النظام الجديد ما زال بعيداً من الحلول محل المظلة القائمة. كما أن التسجيل التأميني وحده لا يكفي لقياس الحماية: المطلوب معرفة ما إذا كان المؤمَّن عليه يحصل على الكشف والدواء والفحوص والعلاج عند حاجته إليها، وما يضطر إلى دفعه خارج التغطية.
لذلك، فإن محدودية انتشار النظام الجديد لا تعني أن بقية المصريين بلا تأمين؛ لكنها تطرح السؤال عن مدى كفاية التأمين المتاح لهم.
النتائج
الأسر تدفع أكثر من نصف الفاتورة الصحّية
يمثّل انخفاض العبء المالي للعلاج الملقى على كاهل الاسر أحد المعايير الأساسية لنجاح التأمين الصحّي، إلى جانب إتاحة الخدمات وجودتها واستمرارها. فالتغطية لا تحقّق غايتها إذا اضطر المريض إلى تأجيل علاجه، أو الاستدانة، أو اقتطاع كلفته من الغذاء والسكن وسائر الحاجات الأساسية.
وفق بيانات منظمة الصحّة العالمية لعام 2023، بلغت المدفوعات المباشرة من جيوب الأسر نحو 57.2% من مجمل الإنفاق الصحّي في مصر. أي إن نحو 57 جنيهاً من كل 100 جنيه أُنفقت على الصحّة دُفعت مباشرة من جيوب الأسر عند شراء الدواء أو تلقّي الخدمات، خارج ما تموّله الاشتراكات والضرائب وغيرها من مصادر التمويل.
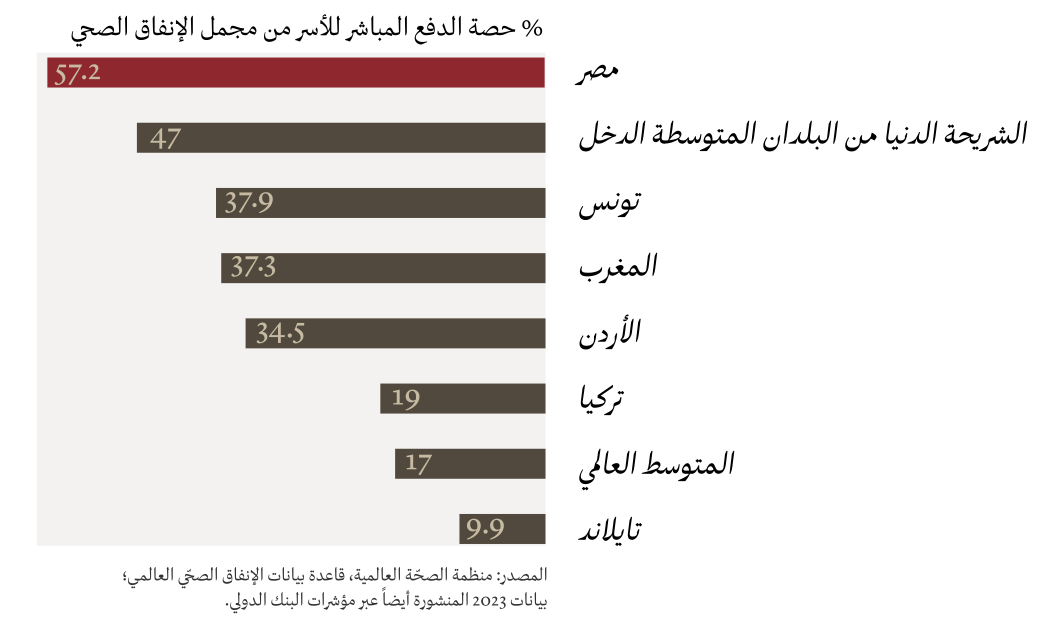
تعادل حصة إنفاق الأسر المصرية على الصحّة نحو 3 أمثال تركيا، ونحو 6 أمثال تايلاند، وتتجاوز متوسط الشريحة الدنيا من البلدان المتوسطة الدخل بنحو 10 نقاط مئوية.
ولا يقيس هذا المؤشر وحده جميع أوجه الحرمان: فمن يعجز عن دفع كلفة العلاج ويتخلّى عنه قد لا يظهر إنفاقه أصلاً في الفاتورة.
متى تتحوّل الموارد المالية إلى حماية صحّية؟
في بيان صدر في 10 حزيران/يونيو 2026، أعلنت هيئة التأمين الصحّي الشامل بلوغ الفائض المالي المتراكم 220.3 مليار جنيه بنهاية نيسان/أبريل، وارتفاع الاستثمارات والأرصدة النقدية إلى 189.1 مليار جنيه. وقدّمت هذه المؤشرات دليلاً على قوّة مركزها المالي واستدامة المنظومة.
صحيح أن الفائض ليس متاحاً كلّه للإنفاق الفوري، فالاحتياطيات تغطّي التزامات ومخاطر مستقبلية. لكن تراكم الموارد، بالتوازي مع محدودية التغطية، يستوجب المساءلة: فما الموارد التي يمكن توجيهها لتسريع تعميم النظام؟ وما الذي يعطّل التنفيذ تحديداً: التمويل، أم جاهزية المنشآت، أم نقص الكوادر، أم الإدارة؟
نجاح النظام في تحصيل الأموال واستثمارها يُختبر بقدرته على تحويلها إلى علاج متاح وحماية من كلفته. وبعد نحو 7 سنوات، ما زال انتشار نظام التأمين الصحّي الشامل محدوداً، ومساره أبطأ من الخطّة الأصلية بكثير، بينما تُظهر بيانات 2023 استمرار اعتماد تمويل الصحّة بدرجة كبيرة على جيوب الأسر.
وعد التغطية الشاملة يُختبَر عندما يمرض الناس: هل يجدون العلاج، وهل يستطيعون تحمّل كلفته؟