
الاقتصاد السياسي العالمي لنظام الدولار
فخّ الدولار أم إمبراطورية بالدعوة؟
لو أردنا أن نرسم مشهداً يُقوّض ادّعاء الولايات المتّحدة قيادة الاقتصاد العالمي، لجاء على صورة إدارة ترامب. ففي إدارة ترامب ما يعزّز انطباعاً قديماً بأنّ بقاء الدولار الأميركي عملة الاحتياط العالمية والعملة الرئيسة للتجارة الدولية إرثٌ من زمن آخر، لا ينسجم مع تراجع ثقل الولايات المتّحدة في الاقتصاد العالمي.
منذ سبعينيات القرن العشرين في الأقل، ما برح هذا الانطباع يبعث على القول إنّ الهيمنة المالية الأميركية توشك أن تنتهي. ومن نصف قرن من التكهن بمستقبل القيادة الاقتصادية للولايات المتّحدة نشأ ضربٌ من الاستشراف يلتقي فيه التاريخ بالاقتصاد، سمّيتُه «الخيال المالي». مع ذلك، ظلّ القول بنهاية هيمنة الدولار في باب التكهن. فمهما بدا أنّ مصيره محسوم سلفاً وأنّه «لا بدّ أن يسقط»، فإنّ القوى التي تسند موقعه قوية بالفعل.
يستمدّ الدولار جانباً أساسياً من قوّته من آثار الشبكة، التي تجعله أكثر قابلية للاستبدال وأكثر نفعاً من سائر العملات الدولية. فاليورو واليوان لا يحظيان بالقبول الواسع الذي يحظى به الدولار، وأسواقهما المالية أقلّ انفتاحاً وعمقاً وتطوّراً من الأسواق الأميركية. ولهذه الآثار دورٌ رئيس في قابلية أيّ عملة للاستبدال واتّساع نطاق استخدامها، سواء أكانت محلّية أم دولية. وهي تفسّر أيضاً صمود الدولار. ويمكن أن نسمّيها «عوامل التدفّقات»، أي قوى يتواصل إنتاجها وإعادة إنتاجها. فكلّما بيع برميل نفط بالدولار، أو مُنح قرض جديد به، أو جرى تداول مشتقّ مالي بالدولار، تعزّزت القوى التي تسند هيمنته.
إلى جانب «عوامل التدفّقات» هذه، ينبغي ألا نقلّل من شأن ما يمكن أن نسمّيه «آثار الأرصدة المتراكمة». وقد اتّضح لي ذلك في حديث شيّق مع إسوار براساد، المعروف بكتابه «فخّ الدولار»، في منتدى دافوس الصيفي في تيانجين. التقينا صدفة في صالة الاستقبال في الطابق السفلي، وسرعان ما أخذنا نتحدّث عن مستقبل العملة الأميركية، أحد أبرز مواضيع النقاش في المنتدى. وفاجأني إسوار برقم عن صافي وضع الاستثمار الدولي للولايات المتّحدة، وهو مؤشّر قلّما يُذكر في نقاشات تستأثر بها عادةً مسألة حصّة الدولار من الاحتياطيات العالمية.
الولايات المتّحدة جعلت بقية العالم عالقاً معها، فإذا انخفضت قيمة الدولار، صار شراء الصادرات والأصول الأميركية أقلّ كلفةً، لكنّ الخسارة تقع في المحصّلة على من يحوزون تلك الأصول بالفعل
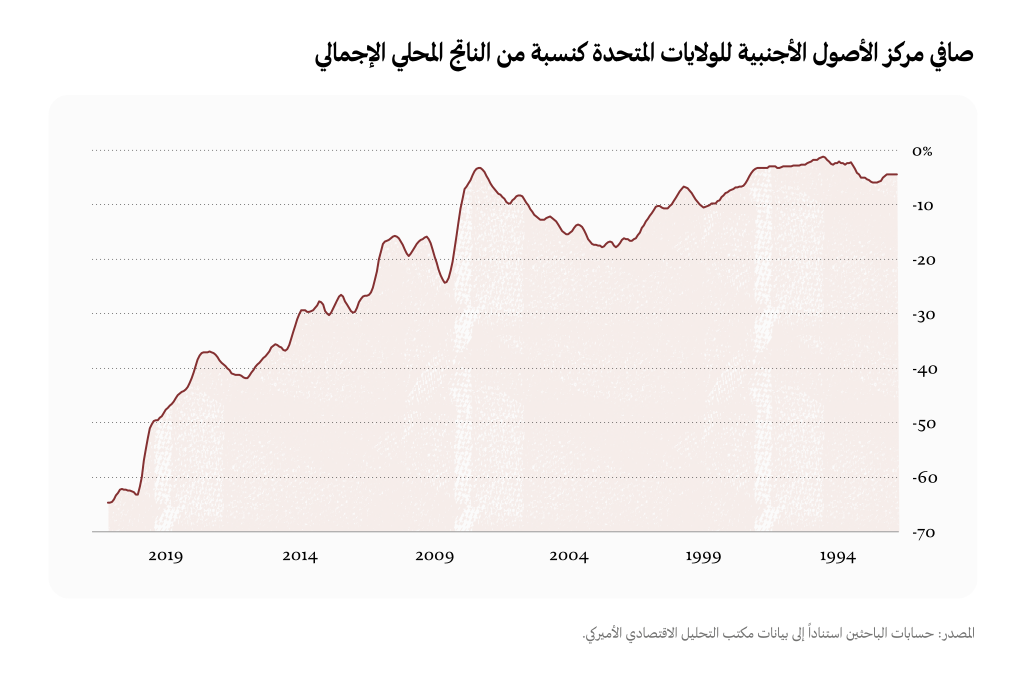
أظهرت بيانات نشرها مكتب التحليل الاقتصادي الأميركي أنّ هذا الصافي بلغ سالب 24.61 تريليون دولار في الربع الأول من عام 2025. أي إنّ المطلوبات المالية الأميركية تجاه غير المقيمين تجاوزت المطالبات المالية الأميركية على بقية العالم بفارق يعادل 90% من الناتج المحلّي الإجمالي الأميركي.
يرى براساد أنّ الولايات المتّحدة جعلت بقية العالم عالقاً معها، وهي فكرته الأساسية التي طرحها للمرة الأولى في كتابه «فخّ الدولار». فإذا انخفضت قيمة الدولار، صار شراء الصادرات والأصول الأميركية أقلّ كلفةً، لكنّ الخسارة تقع في المحصّلة على من يحوزون تلك الأصول بالفعل. وبعبارة أخرى، ثمّة تحالف قويّ من المستثمرين الأجانب له مصلحة مالية في الحفاظ على قوّة الدولار، تبلغ قيمتها 24.61 تريليون دولار.
قد يبدو هذا للوهلة الأولى إعادة لطرح فكرة «الامتياز الباهظ» المعروفة. فمن غير المستغرب أن يكون صافي وضع الاستثمار الدولي للولايات المتّحدة سالباً، ما دامت قادرة على تمويل عجزها التجاري عاماً بعد عام بالاقتراض المقوَّم بالدولار من بقية العالم.
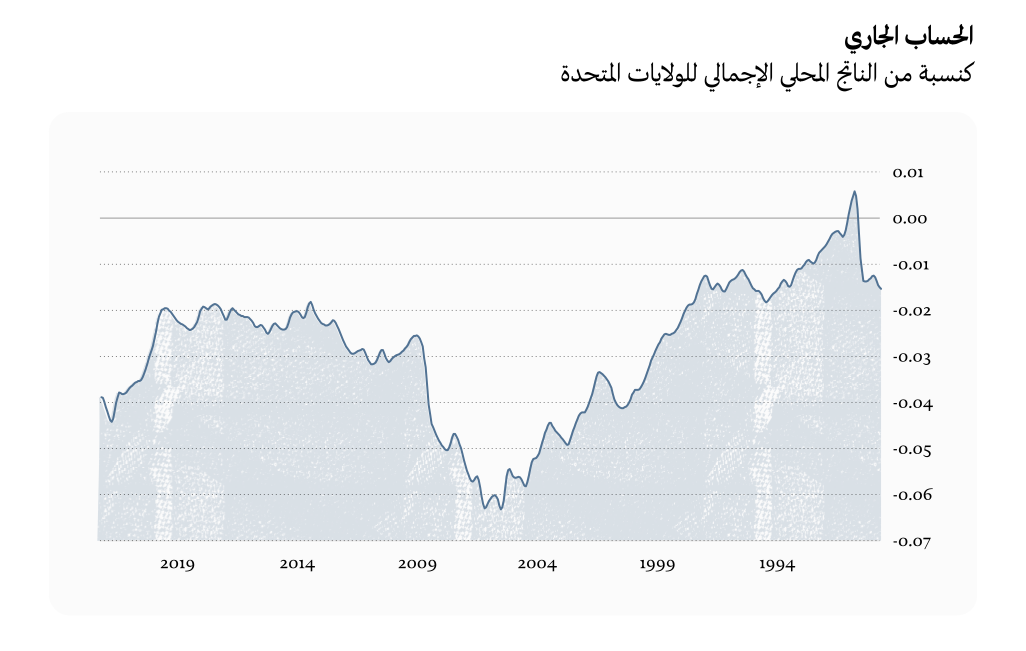
لكن يكشف تتبّع هذا الاختلال عبر الزمن قصور هذا التفسير المبسّط. فالولايات المتّحدة تميل منذ زمن طويل إلى مراكمة المطلوبات تجاه الخارج، لكنّ صافي أصولها الخارجية لم يهبط إلى مستويات سالبة بهذا القدر إلا منذ العقد الثاني من القرن الحادي والعشرين. وعلى الرغم من ضخامة العجز التجاري الأميركي في تلك المدّة، كان تدهور صافي الأصول الخارجية أشدّ بكثير ممّا يمكن توقّعه استناداً إلى حجم ذلك العجز.
ففي خلال العقد الثاني من القرن الحادي والعشرين، تقلّص عجز الحساب الجاري، فيما هوى صافي الأصول الخارجية إلى مستويات سالبة غير مسبوقة.
تشير دراسة مفصّلة أجراها أندرو أتكسون وجوناثان هيثكوت وفابريتسيو بيري في أسباب هذا الاختلال وتداعياته إلى أنّه تطوّر على ثلاث مراحل.
في المرحلة الأولى، بين عامي 1992 و2002، تراجع صافي الأصول الخارجية للولايات المتّحدة من سالب 5% إلى سالب 18% من الناتج المحلّي الإجمالي، بالتوازي مع اتّساع عجز الحساب الجاري. وفي المرحلة الثانية، بين عامي 2002 و2010، ظلّ صافي الأصول الخارجية مستقراً تقريباً، فيما واصل الحساب الجاري مساره السلبي. وكانت تلك حقبة «الامتياز الخاص» للولايات المتّحدة، كما سمّاها باحثون سابقون، إذ بدا أنّها تستطيع تمويل عجزها التجاري بالعوائد المرتفعة التي تجنيها من أصولها الخارجية. وانتهى هذا الامتياز في المرحلة الثالثة، بين عامي 2010 و2021، حين تراجع صافي الأصول الخارجية بأكثر من 40%، مع أنّ عجز الحساب الجاري ظلّ مستقراً تقريباً كنسبة من الناتج المحلّي الإجمالي. وبحلول عام 2021، كان هذا التراجع قد بدّد أثر مرحلة «الامتياز الخاص» ودفع صافي الأصول الخارجية إلى مستوى أدنى ممّا يشير إليه مجموع عجوزات الحساب الجاري بين عامي 1992 و2021.
وجاء الهبوط الحادّ في المرحلة الثالثة نتيجة طفرة في أسعار الأسهم الأميركية لم تشهد الأسواق الأخرى مثيلاً لها.
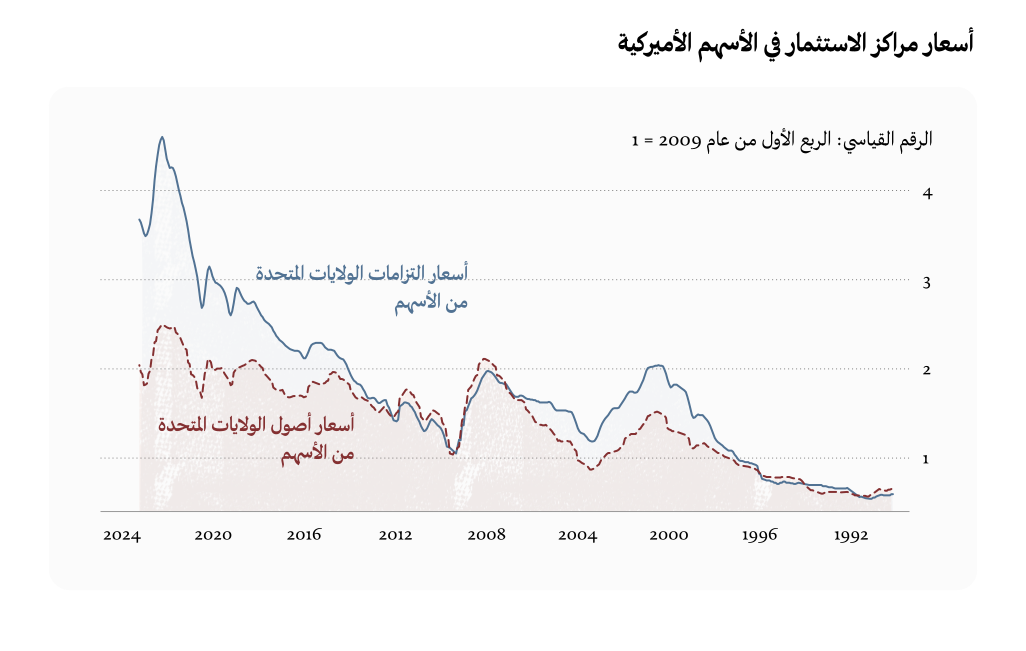
ودرّت الأسهم الأجنبية وسائر الاستثمارات المالية للأميركيين في الخارج عوائد معتدلة، فيما درّت حيازات الأجانب في الولايات المتّحدة عوائد مرتفعة جداً.
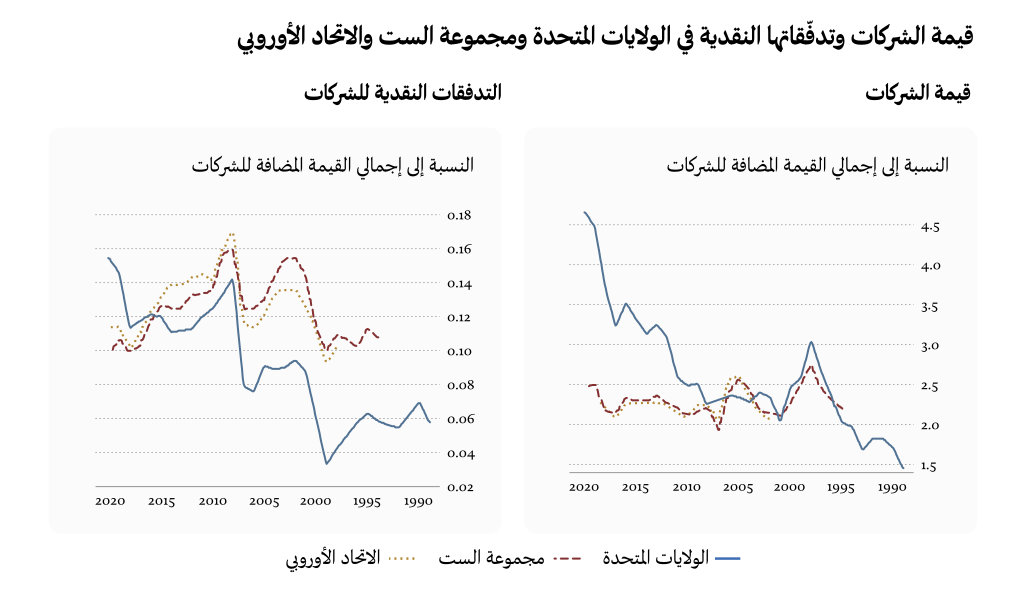
يدرس الباحثون تفسيرين محتملين لتفوّق عوائد الأسهم الأميركية على عوائد نظيراتها العالمية في خلال العقد الماضي. الأول أنّ الشركات الأميركية استثمرت مبالغ كبيرة في رأس المال الإنتاجي من دون أن ترصد الحسابات القومية هذه الاستثمارات. والثاني أنّ قوّتها السوقية ازدادت، فارتفعت أرباحها الاحتكارية تبعاً لذلك. ولو صحّ التفسير الأول، لمرّت الولايات المتّحدة بمدّة كان فيها الناتج المقاس إحصائياً منخفضاً أو سالباً، ولسجّلت عجزاً ضخماً في الميزان التجاري والحساب الجاري يفوق بكثير ما سُجّل فعلياً. ولأنّ البيانات لم تُظهر ذلك، يخلص الباحثون إلى أنّ الاستثمارات غير المرصودة ربما أسهمت في تدهور صافي الأصول الخارجية، لكن من غير المرجّح أن تكون العامل الرئيس. في المقابل، يبدو أنّ ارتفاع الأرباح الاحتكارية وحصول مالكي الشركات على حصّة أكبر من القيمة المضافة ينسجمان بدرجة أكبر بكثير مع مسار صافي الأصول الخارجية وسائر بيانات الاقتصاد الكلّي. وبما أنّ المستثمرين الأجانب يملكون نحو 30% من قطاع الشركات الأميركي، فإنّ حصّتهم من زيادة ربحية القطاع تعادل تدفّقاً سنوياً يقارب 1.3% من الناتج المحلّي الإجمالي الأميركي.
يضيف هذا التحليل الموجز والقوي إلى النقاش في نظام الدولار بُعداً أساسياً من الاقتصاد السياسي كثيراً ما يغيب حين ننظر إلى المسألة بمنطق الدول. فنتحدّث كما لو أنّ بقية العالم تعاني، بوصفها كتلة واحدة، من شروط التبادل التجاري غير المتكافئة المترتّبة على «الامتياز الباهظ» للولايات المتّحدة. وكثيراً ما يُقال إنّ مكانة سندات الخزانة الأميركية بوصفها «أصولاً آمنة» تستند في نهاية المطاف إلى القوّة العسكرية الأميركية. وفي القولين شيء من الصحّة. لكنّ الحماية التي توفّرها الولايات المتّحدة وموقعها الفريد في إصدار الأصول الآمنة يفسّران جانباً من إقبال المستثمرين من أنحاء العالم عليها. فكما يذكّرنا أتكسون وزملاؤه، تتيح اختلالات الاقتصاد السياسي الداخلي الأميركي عوائد استثنائية على الاستثمار فيها. وتجد الشركات في الولايات المتّحدة ظروفاً مواتية جداً لتحقيق الأرباح. وهذا ما يجذب المستثمرين في نهاية المطاف ويفسّر جانباً كبيراً من صافي المطلوبات الأميركية تجاه الخارج. ويُقبل القائمون على إدارة رؤوس الأموال الأجنبية بحماسة على اقتناص نصيب من طفرة الأرباح الأميركية.
ومن اغتنم هذه الفرصة أكثر من سواه منذ التدهور الحادّ في صافي الأصول الخارجية للولايات المتّحدة؟
ثمّة تفسير مألوف منذ العقد الأول من القرن الحادي والعشرين يرى في اختلال الاقتصاد السياسي الأميركي الوجه المقابل لاختلال موازين القوى الطبقية في الاقتصادات ذات الفوائض التصديرية، وخصوصاً الصين. ويرى كلاين وبيتيس أنّ «صدمة الصين» الأولى في ذلك العقد، التي شهدت طفرة هائلة في الصادرات الصينية، كانت شكلاً من «الحرب الطبقية».
يركّز تفسيرهما على التفاعل بين تدفّقات رأس المال وسعر الصرف وميزان تجارة السلع المصنّعة. أمّا صافي وضع الاستثمار الدولي، الذي يقع خارج محور تحليلهما، فقد دعمته في العقد الأول العوائد المرتفعة على الاستثمارات الأميركية في الخارج. واختلّ هذا التوازن منذ العقد الثاني، ودخل العالم، على صعيد أسواق الأسهم، مرحلة من «الاستثنائية الأميركية». فمن استفاد أكثر من سواه خارج الولايات المتّحدة من تلك الحقبة من النموّ الأميركي غير المتوازن؟
يمكننا الاستعانة بعمل جان ماريا ميليزي-فيريتي، الذي سبق أن عمل في صندوق النقد الدولي، للإجابة عن هذا السؤال. ففي دراسته «دائنون كُثر ومدين كبير واحد»، يبيّن كيف توزّعت الزيادة الحادّة في المطلوبات الأميركية تجاه الخارج على المستثمرين الأجانب. وعلى الرغم من كثرة الصعوبات الفنّية في إعداد بيانات متّسقة عن الحساب الرأسمالي والميزانيات العمومية المالية، توصّل إلى بعض الاستنتاجات الواضحة.
كانت البلدان الأوروبية والآسيوية المتقدّمة أبرز الأطراف الدائنة في مقابل تراكم المطلوبات الأميركية تجاه الخارج. وأسهمت فوائض الحساب الجاري الكبيرة في تلك البلدان إلى حدّ بعيد في تراكم صافي أصولها. وذهب معظم مكاسب إعادة تقييم الحيازات في الولايات المتّحدة إلى بلدان لديها أرصدة كبيرة من الاستثمارات في الأسهم والاستثمار الأجنبي المباشر في السوق الأميركية. وتشمل هذه البلدان معظم البلدان الأنغلوساكسونية، مثل كندا، وبلداناً تملك صناديق ثروة سيادية كبيرة، منها النرويج وعدد من البلدان المصدّرة للنفط في الشرق الأوسط. في المقابل، تراجع المركز الدائن للصين قياساً إلى ناتجها المحلّي الإجمالي وإلى الناتج العالمي الإجمالي، مع تقلّص فائض حسابها الجاري وارتفاع قيمة عملتها بدرجة كبيرة […]
يشير تحليلنا للميزانيات العمومية المالية إلى ارتباط إيجابي بين ارتفاع المراكز الدائنة وكلّ من صافي المركز المالي للحكومة وصافي المركز المالي للشركات غير المالية وحجم الميزانيات العمومية للمستثمرين المؤسّسيين، مثل شركات التأمين وصناديق التقاعد. ويرتبط صافي المركز المالي للشركات غير المالية بدوره بتقييمات أسعار الأسهم وموقع رأس المال غير المالي لهذه الشركات. ويمكن للمستثمرين المؤسّسيين أن يسهموا في تعزيز صافي المركز الخارجي بزيادة الادّخار أو بازدياد ميلهم إلى الاستثمار في أدوات حقوق الملكية في الخارج. وتقدّم بلدان مثل النرويج وسنغافورة، بين الاقتصادات الأوروبية والآسيوية المتقدّمة، أوضح الأمثلة على الصلة بين صافي المركز الخارجي وصافي أصول الحكومة، وهي صلة قائمة على نطاق أوسع. ويبيّن التحليل التجريبي أيضاً أنّ هذه العوامل تعجز عن تفسير ضخامة المركز الدائن لتايوان، الذي يُرجَّح أن يرتبط بعوامل جيوسياسية.
بعبارة أخرى، كانت الاقتصادات المتقدّمة الأخرى والأطراف المنضوية في التحالف الذي تستند إليه الهيمنة الأميركية عالمياً أبرز المستفيدين من العوائد الاستثنائية في الاقتصاد الأميركي. وتنبع أهمية هذه النتيجة من أنّها تغيّر منطلقات النقاش الأصلي في «فخّ الدولار».
راكمت الأسواق الناشئة، وفي مقدّمتها الصين، احتياطيات هائلة في خلال العقد الأول من القرن الحادي والعشرين ومطلع العقد الثاني. وربط هذا التراكم مستقبل نظام الدولار العالمي بالتحدّي الذي يمثّله «صعود الصين». وكانت للمسألة أبعاد جيوسياسية، كما أثار تحوّل مسارات التجارة على أساس التفاوت بين الاقتصادات المتقدّمة والناشئة أسئلةً عن اللامساواة والنظام الاجتماعي في الغرب. وبدا نظام الدولار فخّاً يتعذّر على أيّ طرف الخروج منه مهما رغب في ذلك. فكلّما كبرت فوائض هذه الاقتصادات، زادت مطالباتها المالية على الولايات المتّحدة وازداد الفخّ عمقاً.
قد يبدو للوهلة الأولى أنّ نتيجة أتكسون وزملائه تعزّز قراءة نظام الدولار في العقد الأول من القرن الحادي والعشرين من منظور «الحرب الطبقية» وتوسّع نطاقها. ففي العقد الثاني، جنى المستثمرون من أنحاء العالم مكاسب استثنائية من طفرة سوق الأسهم الأميركية التي غذّتها أرباح الشركات. لكن إذا أخذنا بتقسيم أتكسون وزملائه إلى ثلاث مراحل زمنية وجمعناه مع تحليل ميليزي-فيريتي لدائني الولايات المتّحدة، اتّضح لنا الفرق الصارخ بين العقدين. كان العقد الأول بالفعل مرحلة انفتاح اقتصاد عالمي جديد، وكان نموّ الاقتصادات الناشئة واتّساع عجز الحساب الجاري الأميركي أبرز ما حرّك هذا الانفتاح. أمّا العقد الثاني فشهد ركود «شيميريكا» ثمّ انحسارها، وجاء معظم «الدائنين الجدد» من صلب تكتّل الهيمنة الأميركية. واستوعبت الأسواق المالية الأميركية المزدهرة مطالباتهم المالية بأمان ويسر.
وفي وصف وضعهم بـ«فخّ الدولار» مجاملة لهم. فالوقوع في فخّ يفترض قدراً من الرغبة في الإفلات منه. وقد يصحّ هذا الوصف على الاقتصادات الناشئة الصاعدة في العقد الأول، ولا سيّما الصين، لكنّه بالكاد ينطبق على «الدائنين الجدد» في العقد الثاني. فقد كانت تجربتهم أقرب إلى العيش في «قفص مذهّب». وبلغة مؤرّخي الحرب الباردة، إذا كانت هذه إمبراطورية، فهي «إمبراطورية بالدعوة».
ملاحظة من المترجم: إمبراطورية بالدعوة (Empire by Invitation): مفهوم صاغه المؤرّخ النرويجي غير لوندستاد عام 1986 لوصف الهيمنة الأميركية على أوروبا الغربية بعد الحرب العالمية الثانية، التي لم تقم على الإكراه وحده، بل أيضاً على رغبة حكومات أوروبية في الاستفادة من النفوذ الأميركي وضماناته الاقتصادية والأمنية. يستعير آدم توز المفهوم لوصف نظام الدولار الذي يسهم في إعادة إنتاج هيمنته أطراف خارج الولايات المتحدة بفعل مصالحها المالية واستفادتها من الأرباح التي يتيحها الاقتصاد الأميركي.
نُشِر هذا المقال في 20 تموز/يوليو 2025 على مدوّنة آدم توز، وتُرجِم إلى العربية ونُشِر في «صفر» بموافقة الكاتب.


