
محاربة التضخم بالطريقة الخطأ أم حماقة استقلالية المصرف المركزي
في 15 و16 كانون الأول/ديسمبر 2021، عقد مجلس محافظي المصرف المركزي الأوروبي اجتماعه الأخير في ذلك العام للبتّ في السياسة النقدية لمنطقة اليورو. وتُعقد اجتماعات المجلس عادةً مرة كل 6 أسابيع، وتحظى بمتابعة حثيثة من الأسواق المالية لما قد تتركه التغيّرات في أسعار الفائدة من آثار كبيرة في تقييمات الأصول وكلفة الاقتراض.
بدأت جائحة كوفيد-19 آنذاك تنحسر بفضل اتساع نطاق التلقيح، وكان التعافي بعد كوفيد جارياً. لكن الطلب على السلع والخدمات انتعش مع تخفيف القيود المفروضة بسبب الجائحة بوتيرة أسرع بكثير من العرض، إذ لم يتمكن قطاعا التصنيع والنقل من مواكبة هذا الانتعاش، فيما قفزت أسعار الطاقة من مستوياتها المتدنية في عام 2020.
وعاد التضخّم إلى الارتفاع، حتى إن المصرف المركزي الأوروبي أورد في تقريره السنوي لعام 2021 أن «القفزة من تضخّم سنوي بلغ -0.3% في كانون الأول/ديسمبر 2020 إلى 5.0% في كانون الأول/ديسمبر 2021 كانت غير مسبوقة من حيث حدّتها وحجم معدلات النمو السنوية في نهاية عام 2021».1 وبدا المصرف المركزي الأوروبي عاجزاً عن الوفاء بتفويضه القاضي بإبقاء التضخّم قريباً من مستوى 2%.
ومع ذلك، قرّر مجلس المحافظين في اجتماعه المنعقد في كانون الأول/ديسمبر 2021 أن «يبقى سعر الفائدة على عمليات إعادة التمويل الرئيسة، وسعري الفائدة على تسهيل الإقراض الهامشي وتسهيل الإيداع من دون تغيير عند 0.00% و0.25% و-0.50% على التوالي». وفي الواقع أعلن المجلس أنه يتوقّع «أن تبقى أسعار الفائدة عند مستوياتها الحالية أو أدنى منها إلى أن يرى التضخّم يصل إلى 2%»، وأن يستقرّ التضخّم عند 2% في الأجل المتوسط، مع احتمال مروره بمرحلة مؤقتة «يتجاوز فيها المستوى المستهدف بدرجة معتدلة».2 وقبل ذلك بشهر واحد فقط، صرّحت رئيسة المصرف المركزي الأوروبي كريستين لاغارد في أوائل تشرين الثاني/نوفمبر 2021 بثقة بأن الشروط التي قد تستدعي رفع أسعار الفائدة في عام 2022 «من المستبعد جداً استيفاؤها»، على الرغم من أن «التضخّم بلغ أعلى مستوى له منذ 13 عاماً».3
وغني عن القول إن التضخّم في منطقة اليورو لم يستقرّ حول 2% في الأشهر التالية، بل تجاوز العتبة الرمزية ودخل خانة الرقمين في تشرين الأول/أكتوبر 2022 حين بلغ 10.6%.4 وعلى غرار المصارف المركزية الأخرى حول العالم، لم يجد المصرف المركزي الأوروبي خياراً سوى رفع أسعار الفائدة سريعاً لكبح جماح التضخّم. وبذلك انتهت الحقبة الطويلة التي بدأت عقب الأزمة المالية العالمية لعامي 2007 و2008 حين كانت أسعار الفائدة قريبة من الصفر في معظم الاقتصادات المتقدّمة.
ولننتقل إلى 10 أيلول/سبتمبر 2026، في ظل سياق اقتصادي كلي وجيوسياسي مختلف جذرياً. فقد قرّر مجلس محافظي المصرف المركزي الأوروبي رفع أسعار الفائدة الرئيسة الثلاثة، إذ «يُتوقّع أن يبقى التضخّم أعلى بكثير من المستوى المستهدف لمدة ممتدة»، فيما «يواصل الصراع في الشرق الأوسط توليد ضغوط تضخّمية».5 ويبدو المصرف المركزي الأوروبي مصمّماً على عدم تكرار الخطأ نفسه الذي ارتكبه في العام 2021. بل إن لاغارد وصفت القرار بأنه «بديهي»، مشدّدةً على أن رفع أسعار الفائدة كان خياراً أجمع عليه مجلس المحافظين.6
ومع ذلك قد يمهّد المصرف المركزي الأوروبي فعلياً لسيناريو محتمل من الركود التضخّمي (stagflation) في منطقة اليورو، وهو يحاول تجنّب إحراج نفسه مرة أخرى بعد إخفاقه في قراءة المشهد في أواخر عام 2021. وينطوي هذا السيناريو على مزيج مقلق من نمو راكد أو متراجع وبطالة وتضخّم مرتفعين. وتؤثر الجولة الأخيرة من التشديد النقدي في القروض السكنية وائتمان الشركات والاقتراض الحكومي، على الرغم من إقرار المصرف بأن موجة التضخّم الحالية ناجمة أساساً عن أزمة طاقة فرضتها تطورات جيوسياسية لا يكاد يملك أي سيطرة عليها.
في وهلة الأولى، قد تبدو هذه الواقعة شديدة التقنية، وقد تبدو الزيادة المعلنة في سعر الفائدة ضئيلة. لكنها ينبغي أن تذكّرنا بأن مفهوم استقلالية المصرف المركزي، الذي يقوم على عزل مجال السياسة النقدية البالغ الأهمية عن أهواء المسؤولين المنتخبين وعن المساءلة الديمقراطية، ليس سوى حماقة انتشرت عالمياً مع مطلع الحقبة النيوليبرالية، وباتت إعادة النظر فيه أمراً ملحّاً.
من يدفع الثمن؟
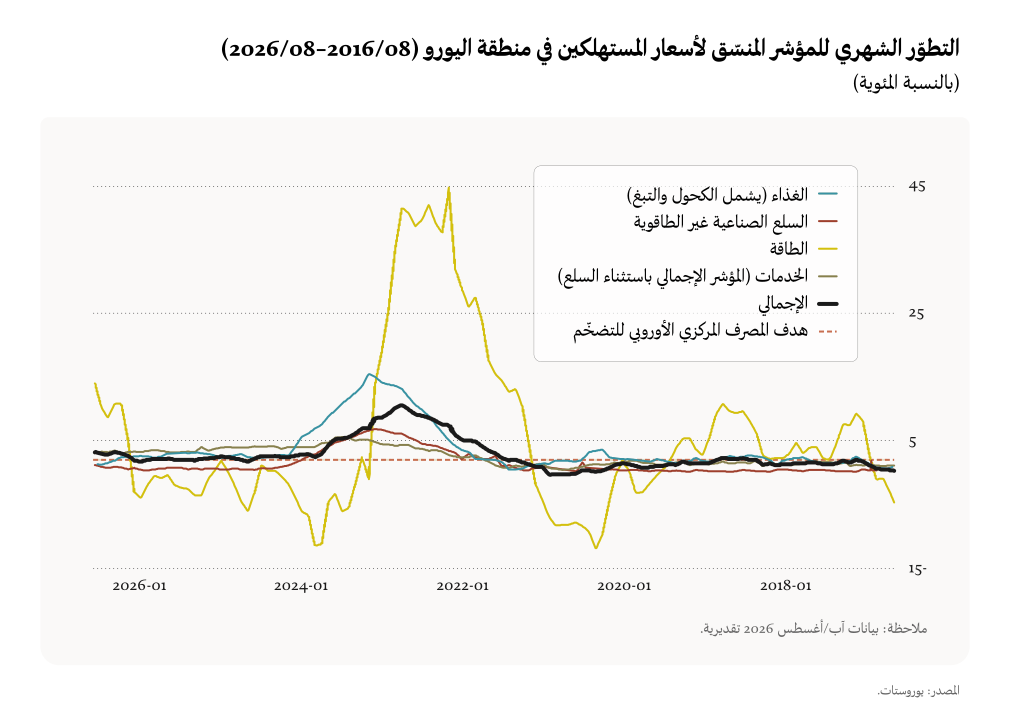
من أواخر عام 2021 حتى أواخر عام 2023 بدا التضخّم في منطقة اليورو عصياً على الكبح. وكما يبيّن الرسم البياني التالي، ظلّ المؤشر المنسّق لأسعار المستهلكين (HICP)، وهو المقياس المعتمد في أنحاء الاتحاد الأوروبي لرصد تضخّم أسعار المستهلكين، أعلى باستمرار من هدف المصرف المركزي الأوروبي البالغ 2%. وبلغ المؤشر الإجمالي ذروته عند 10.6% في تشرين الأول/أكتوبر 2022، ثم بقي في خانة الرقمين في تشرين الثاني/نوفمبر مسجّلاً 10.1%، قبل أن يبدأ تراجعاً تدريجياً وبطيئاً.
ومع أن خط تضخّم أسعار الطاقة في الشكل التالي يبدو للوهلة الأولى المحرّك الرئيس للتضخّم الإجمالي، فإن الفئات الأخرى لم تكن أقل تأثراً. فقد دخل تضخّم أسعار الغذاء، بما يشمل الكحول والتبغ، خانة الرقمين في آب/أغسطس 2022، وبلغ ذروته عند 15.5% في آذار/مارس 2023. كذلك بلغ تضخّم أسعار السلع الصناعية غير الطاقوية ذروته عند 6.8% في شباط/فبراير 2023، ولم يتراجع إلى مستوى 2% إلا في كانون الثاني/يناير 2024.
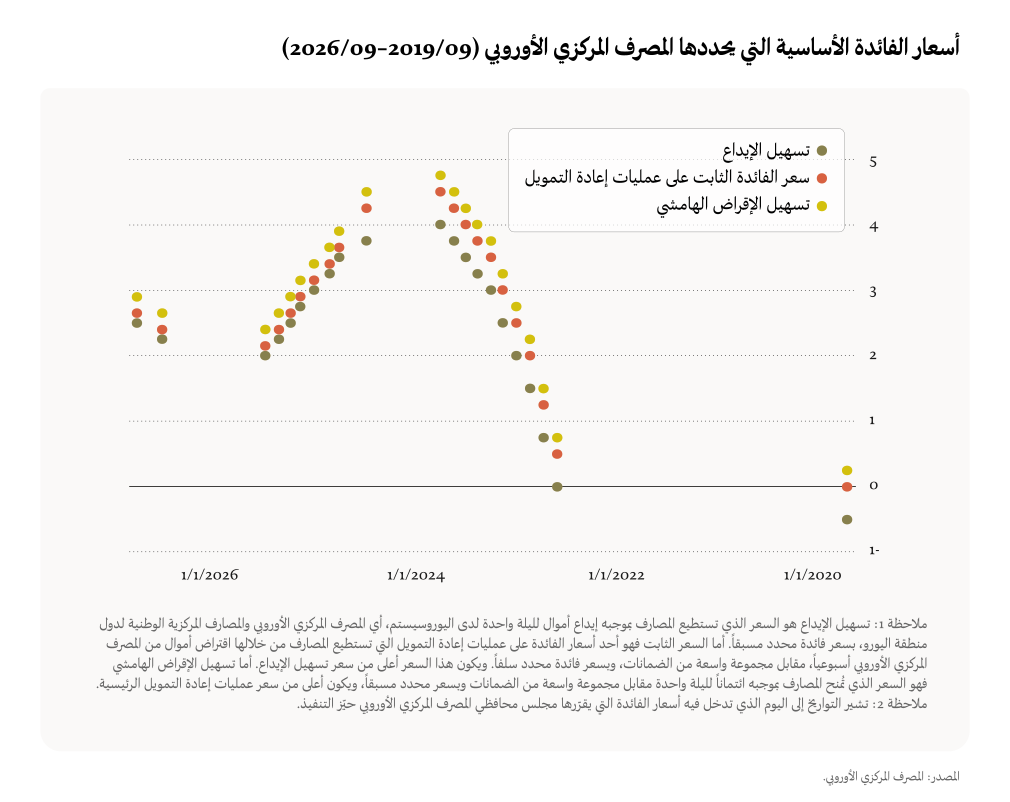
عند مقارنة الشكل السابق بالشكل التالي، الذي يعرض تطوّر أسعار الفائدة الرئيسة الثلاثة التي يحدّدها المصرف المركزي الأوروبي، يتّضح أن المصرف تعامل مع موجة التضخّم التي بدأت في أواخر عام 2021 بمنطق ردّ الفعل لا الاستباق.
وبالفعل، أبقى المصرف المركزي الأوروبي أسعار الفائدة من دون تغيير طوال عامي 2020 و2021. وكما أشرنا، بدا المصرف واثقاً من أن التضخّم سيكون مؤقتاً وسيتراجع إلى 2%. ولم يبدأ رفع أسعار الفائدة إلا بعد الغزو الروسي لأوكرانيا في أواخر شباط/فبراير 2022 وصدمة الطاقة التي أعقبته. فقد أقرّ مجلس المحافظين الزيادة الأولى في اجتماعه المنعقد في تموز/يوليو 2022.7
وهكذا بدأت سلسلة من الزيادات السريعة في أسعار الفائدة بلغت ذروتها في أيلول/سبتمبر 2023، حين حُدّد سعر تسهيل الإيداع عند 4%، وسعر الفائدة الثابت على عمليات إعادة التمويل الرئيسة عند 4.5%، وسعر تسهيل الإقراض الهامشي عند 4.75%. وظلّت الأسعار الثلاثة من دون تغيير حتى حزيران/يونيو 2024، حين بدأ المصرف المركزي الأوروبي مساراً تدريجياً من التيسير النقدي.
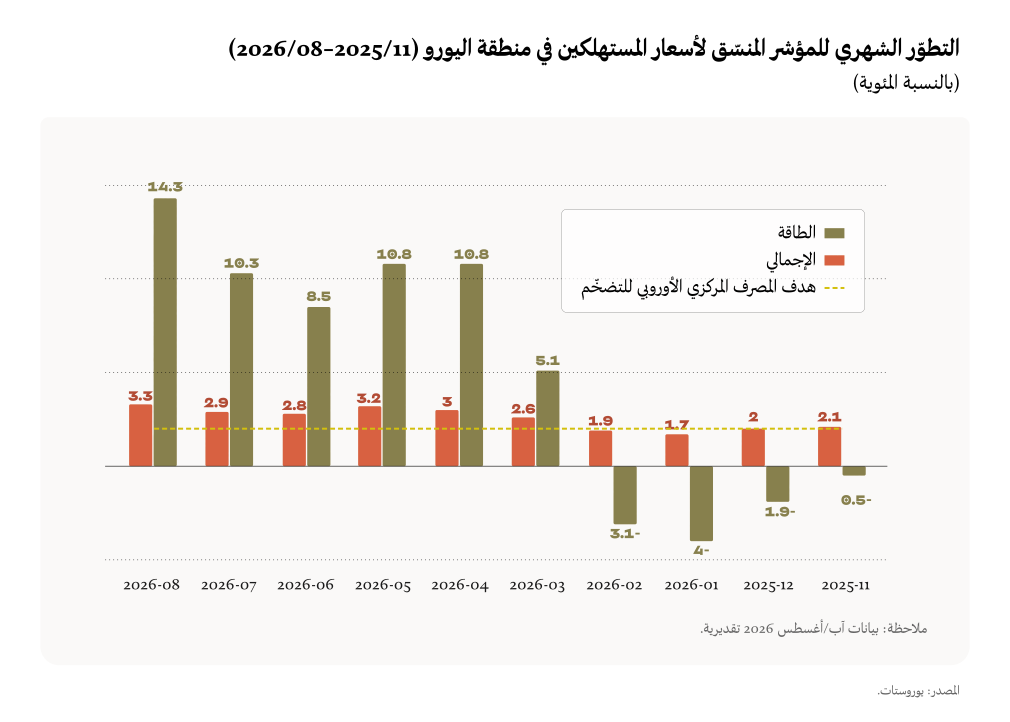
للوهلة الأولى، قد تعيد موجة التضخّم الحالية في منطقة اليورو إلى الأذهان ما جرى في عامي 2022 و2023. فارتفاع أسعار الطاقة الناجم عن حدث جيوسياسي خارجي يزيد التكاليف ويستدعي تدخّل المصرف المركزي الأوروبي. لكن الصورة تختلف تماماً إذا اقتصر التحليل على التضخّم منذ أواخر عام 2025 وفصلنا فيه بين أسعار الطاقة والتضخّم الإجمالي.
وكما يبيّن الشكل التالي، تقف صدمة أسعار الطاقة الناجمة عن إغلاق مضيق هرمز، وما أعقبه من ارتفاع في أسعار النفط والغاز، إلى حد بعيد وراء هذه الموجة الأخيرة. وظلّ تضخّم أسعار الطاقة في خانة الرقمين منذ نيسان/أبريل 2026، فيما بقيت المؤشرات الأخرى مستقرة عموماً. فقد ظلّ تضخّم أسعار السلع الصناعية غير الطاقوية مستقراً دون 1% منذ أواخر عام 2025 وطوال معظم عام 2026 حتى الآن. وبقي تضخّم أسعار الغذاء مستقراً أيضاً، بما يشمل الكحول والتبغ، ولم يتجاوز 2.6% في كانون الثاني/يناير 2026 ضمن المدة التي يغطّيها الشكل التالي.
ينسحب الاستقرار نفسه على الأجور في أنحاء منطقة اليورو. فالمصرف المركزي الأوروبي يدرك أن «الأجور لا تُظهر استجابة ملموسة لصدمة الطاقة في هذه المرحلة».8 وفي الربع الأول من عام 2026، لم ترتفع تكاليف العمل بالساعة في منطقة اليورو سوى 3.2%، وهي نسبة قريبة جداً من المسجّلة في الربع السابق.9 ولو كان ثمة خطر حقيقي من نشوء دوامة الأجور والأسعار، أي دوامة هبوطية (wage-price spiral) تغذّي نفسها حين يطالب العمّال بأجور أعلى وينالونها لتعويض ارتفاع الأسعار، ثم تمرّر الشركات الزيادة في تكاليف العمل إلى أسعار السلع والخدمات التي تبيعها، فلا يبدو هذا الخطر وشيكاً.
لا يعني ذلك أن المصرف المركزي الأوروبي ساذج. فأعضاء مجلس المحافظين يدركون تماماً أن رفع أسعار الفائدة لن يخفض أسعار الطاقة ولن يخفف وطأة ارتفاعها على الأسر والشركات. لكنهم ينطلقون من منطق أن «أثر ارتفاع أسعار الطاقة يُتوقّع أن ينتقل تدريجياً إلى التضخّم الأساسي وتضخّم أسعار الغذاء»، وأن «عودة الاضطراب إلى إمدادات الطاقة قد تدفع أسعارها إلى مزيد من الارتفاع وتبقيها مرتفعة مدة أطول مما هو متوقّع حالياً». وهذا من شأنه بدوره أن «يثقل كاهل الدخول الحقيقية والإنفاق والاستثمارات».10 لذلك يبدو أن المصرف المركزي الأوروبي يحاول استباق الأحداث، إن صحّ التعبير.
لكن هذا المنطق لا يخلو من مواطن الخلل. فصدمة الطاقة الحالية تؤدي إلى انكماش الطلب في وقت بقي فيه النمو الاقتصادي في منطقة اليورو ضعيفاً عموماً. ولا يؤدي رفع سعر الفائدة فوق ذلك إلا إلى زيادة الضغوط فإذا طال أمد صدمة الطاقة، فسوف تتقلّص الأجور الحقيقية والإنفاق بدرجة أكبر. وبذلك ستتحمّل الأسر والشركات كلفة مؤكدة لمنع تأثيرات الصدمة على السلع والخدمات الأخرى التي لم تظهر بعد، وكل ذلك كي يتجنّب المصرف المركزي الأوروبي إحراجاً مماثلاً لما تعرّض له عندما اعتقد أن التضخّم في عامي 2021 و2022 سيكون مؤقتاً.
كيف يؤثّر قرار المصرف المركزي الأوروبي في اقتراض الحكومات؟
من السهل افتراض أن أثر قرار المصرف المركزي رفع أسعار الفائدة أو خفضها يقتصر على اقتراض الأسر، من القروض السكنية إلى القروض الاستهلاكية، واقتراض الشركات. لكن السياسة النقدية التي يقرّرها المصرف المركزي تنعكس أيضاً بصورة مباشرة على الاقتراض الحكومي. ولأن عالم الدين الحكومي والمالية العامة قد يبدو معقّداً ومبهماً أحياناً، يجدر التوقّف قليلاً لشرح كيفية عمل هذه الآلية.
عندما يرفع المصرف المركزي الأوروبي أسعار الفائدة في منطقة اليورو، ترتفع عوائد السندات الحكومية القصيرة الأجل الأكثر أماناً والأقل مخاطرة، التي تصدرها الحكومات ويشتريها المستثمرون. ويعني ذلك أن كل استثمار محتمل آخر، من حسابات الادخار ذات الفائدة المنخفضة إلى السندات التي تصدرها الحكومات أو الشركات، يصبح مضطراً إلى منافسة العائد الأعلى الذي تتيحه السندات الحكومية القصيرة الأجل والمنخفضة المخاطر.
ولتوضيح ذلك بمثال، يمكن لمستثمر مؤسسي، مثل شركة تأمين أو صندوق تقاعد، أن يشتري سنداً لأجل عشر سنوات تصدره الحكومة الفرنسية، فيربط أمواله لعقد كامل بدلاً من إعادة استثمارها دورياً بسعر الفائدة القصير الأجل الجديد والأعلى. لكنه لن يقدم على ذلك إلا إذا أتاح له السند عائداً كافياً يجعل الانتظار عشر سنوات مجدياً. لذلك يرتفع عائد الدين الحكومي الطويل الأجل، وترتفع معه كلفة اقتراض الحكومات.
وللتوضيح، لا يؤدي ذلك إلى إعادة تسعير الدين الصادر سابقاً بسعر فائدة ثابت. فالسند الحكومي الذي صدر بفائدة قدرها 0.5% خلال جائحة كوفيد-19، حين كانت السياسة النقدية شديدة التيسير وأسعار الفائدة قريبة من الصفر، تبقى كلفته على الحكومة المُصدرة عند المعدّل نفسه. لكن الحكومات تسجّل عادةً عجزاً في الموازنة، وكانت آخر مرة سجّلت فيها الحكومة الفرنسية فائضاً في الموازنة في العام 197411. لذلك لا خيار أمامها سوى إصدار دين جديد لتغطية عجز كل عام. وسيُصدر هذا الدين الجديد بسعر فائدة أعلى، بخلاف الدين الصادر في حقبة أسعار الفائدة الشديدة الانخفاض. وبذلك تنفق الحكومات مبالغ أكبر على خدمة الدين، وتجد صعوبة في تمويل الرعاية الاجتماعية والخدمات الاجتماعية وتنفيذ استثمارات رأسمالية منتجة.
وكما يبيّن الشكل التالي، شهدت كلفة الاقتراض لدى أكبر خمسة اقتصادات في منطقة اليورو تقلبات حادة خلال السنوات العشرين الماضية. ففي أوائل العقد الثاني من القرن الحادي والعشرين، وخلال أزمة الديون السيادية الأوروبية، وهي فترة شهدت إفلاس اليونان وتصاعد مخاوف جدية من زوال عملة اليورو، ارتفعت بشدة عوائد السندات لأجل 10 سنوات الصادرة عن إيطاليا وإسبانيا، وهما بلدان تركت الأزمة فيهما أثراً عميقاً، حتى تجاوزت 6%.
في المقابل، نظر المستثمرون إلى فرنسا وألمانيا وهولندا بوصفها أكثر «استقراراً»، ومن ثم أكثر «أماناً». لذلك ظلّت عوائد سنداتها لأجل 10 سنوات أدنى بكثير من 4%، على الرغم من الاضطرابات الحادة التي كانت تعصف بمنطقة اليورو عموماً.
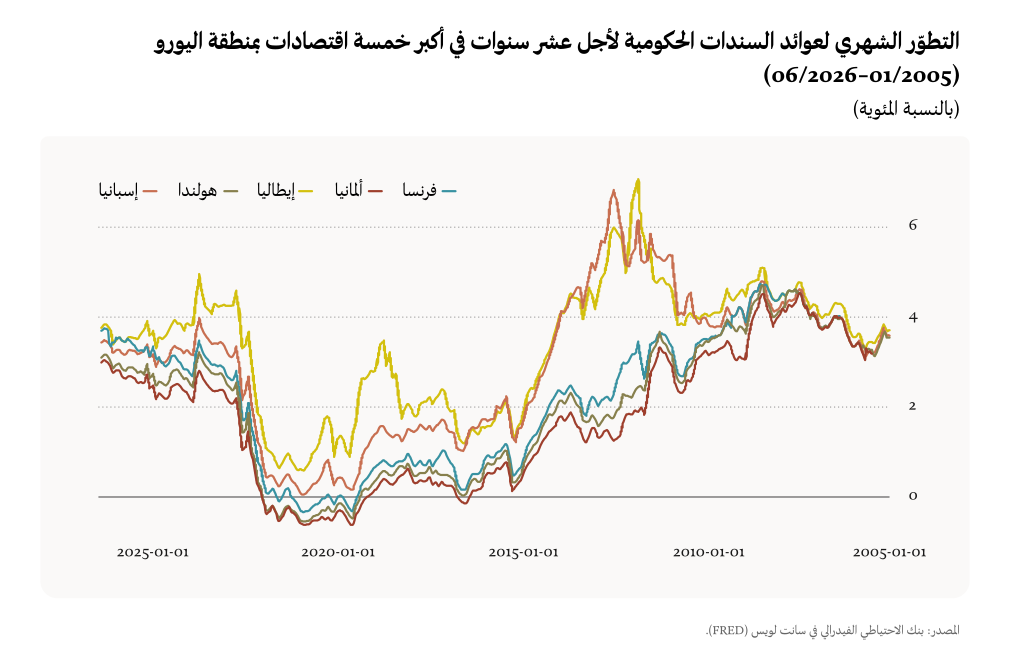
ويبيّن الرسم أيضاً، كما هو متوقّع، أن العوائد ارتفعت منذ العام 2022، حين أنهى المصرف المركزي الأوروبي سياسة أسعار الفائدة شديدة الانخفاض.
ولننتقل الآن إلى النصف الأول من العام 2026، الذي شهد صدمات جيوسياسية وتجارية كبيرة هزّت الاقتصاد العالمي. شنّت الولايات المتحدة وإسرائيل هجوماً واسع النطاق على إيران في 28 شباط/فبراير، متوقّعة عملية سهلة على غرار اختطاف الرئيس الفنزويلي نيكولاس مادورو. لكن آمالهما في القضاء سريعاً على الجمهورية الإسلامية تبدّدت بعدما أبدت القوات المسلحة الإيرانية مقاومة شرسة، ونفّذت عدداً لا يُحصى من الضربات على منشآت عسكرية أميركية في مختلف أنحاء الخليج، وأطلقت صواريخ إلى عمق الأراضي الإسرائيلية.
ولعل النتيجة الأهم أن إيران باتت تفرض على ما يبدو «سيطرة كاملة» بحكم الأمر الواقع على مضيق هرمز12. فقبل الحرب، كان يعبر المضيق يومياً نحو 20 مليون برميل من النفط الخام والمنتجات النفطية، إضافة إلى 110 مليارات متر مكعب من الغاز الطبيعي المسال سنوياً. ويمر عبره نحو ربع تجارة النفط العالمية المنقولة بحراً وخُمس التجارة العالمية للغاز الطبيعي المسال13. وعندما أغلقت إيران الممر بعد اندلاع الحرب، انهارت الصادرات النفطية والغازية وسرعان ما ظهرت التداعيات على الاقتصاد العالمي. فقد خفّض مؤتمر الأمم المتحدة للتجارة والتنمية (UNCTAD) توقعاته لنمو التجارة العالمية في السلع من 4.7% في العام 2025 إلى ما بين 1.5% و2.5% في العام 202614.
ويُظهر الشكل التالي، الذي يستند إلى بيانات الشكل السابق ويركّز على المدة من كانون الثاني/يناير 2025 إلى حزيران/يونيو 2026، ارتفاعاً ملحوظاً في عوائد السندات الحكومية لأجل 10 سنوات في أكبر خمسة اقتصادات في منطقة اليورو خلال النصف الأول من العام 2026. وبحلول يوم صدور قرار المصرف المركزي الأوروبي، كان عائد السند الألماني لأجل 10 سنوات قد «بلغ أعلى مستوى له منذ العام 2011»، فيما «وصل عائد السندات الفرنسية لأجل 30 سنة إلى مستويات لم يسجّلها منذ العام 2003»15.
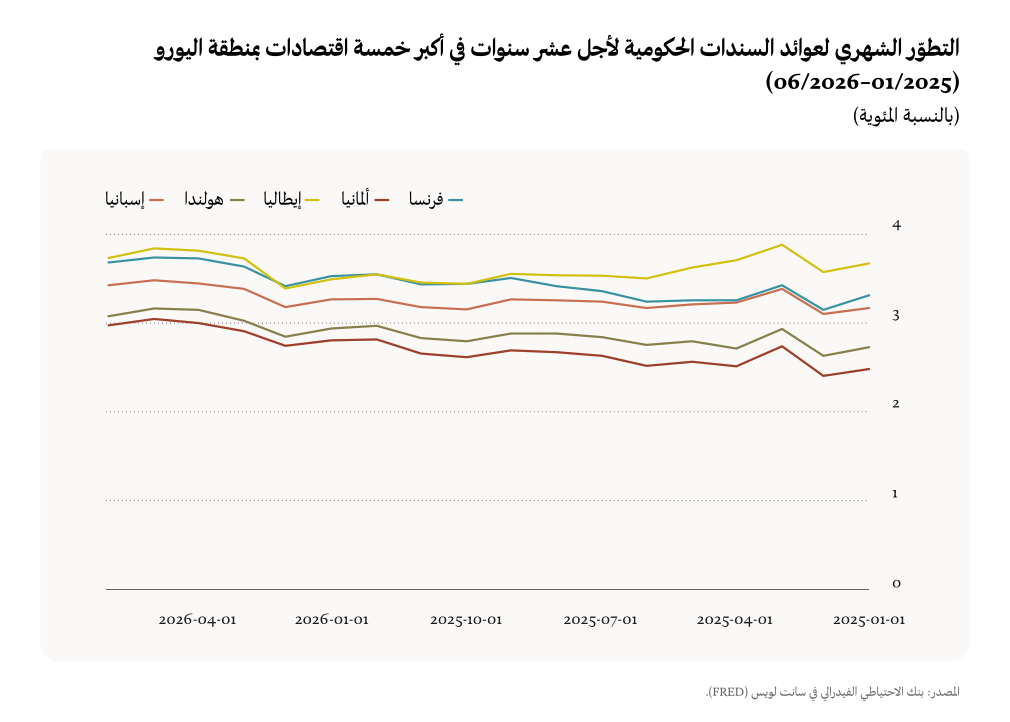
قد تبدو عوائد السندات الحكومية لأجل 10 سنوات منذ بداية العام 2026 والمبيّنة في الشكل السابق متواضعة للوهلة الأولى، ولا سيما عند مقارنتها بالقمم المسجّلة في أوائل العقد الثاني من القرن الحادي والعشرين. لكن العواقب الاجتماعية والاقتصادية السلبية ستكون تدريجية وتراكمية وسيصعب عكسها. فالحكومات لا تعيد تمويل كامل رصيد ديونها دفعة واحدة. ومع استحقاق السندات القائمة التي أُصدرت خلال حقبة أسعار الفائدة الشديدة الانخفاض، ستحلّ محلها سندات تحمل عوائد اليوم.
نتيجةً لذلك، سترتفع كلفة خدمة الدين تدريجياً عاماً بعد عام، وستواصل ارتفاعها إلى أن يخفض المصرف المركزي الأوروبي سعر الفائدة. لكن هذا الاحتمال يبدو بعيداً، إذ تقول لاغارد إن «التضخّم مرشّح للبقاء أعلى بكثير من المستوى المستهدف لمدة ممتدة»16. وفي غضون ذلك، سيجد السياسيون والأحزاب في الوسط واليمين ذريعة إضافية للدفع بأجندة تقشفية تقلّص الإنفاق على الرعاية والخدمات الاجتماعية.
لمصلحة من يتحرّك المصرف المركزي؟
وفقاً للمادة 127 من معاهدة عمل الاتحاد الأوروبي، يتمثّل الهدف الرئيس للمصرف المركزي الأوروبي في «الحفاظ على استقرار الأسعار». وتنص المادة أيضاً على أن المصرف «يدعم السياسات الاقتصادية العامة في الاتحاد»، ولكن «من دون الإخلال بهدف استقرار الأسعار»17. وبعبارة أخرى، يستطيع المصرف تجاهل الجزء الثاني من المعادلة وحصر تركيزه في الجزء الأول.
وعلاوةً على ذلك، تحظر المادة 130 صراحةً على المصرف المركزي الأوروبي طلب «تعليمات من مؤسسات الاتحاد أو هيئاته أو مكاتبه أو وكالاته، أو من أي حكومة لدولة عضو، أو من أي جهة أخرى» أو تلقّيها. وتتعهد هذه الجهات بدورها «احترام هذا المبدأ» والامتناع عن محاولة التأثير في المصرف. وللتشديد أكثر على هذه النقطة، تنص الفقرة 3 من المادة 282 على أن المصرف «يتمتع بالاستقلال في ممارسة صلاحياته وإدارة شؤونه المالية»، وأن «تحترم مؤسسات الاتحاد وهيئاته ومكاتبه ووكالاته، وكذلك حكومات الدول الأعضاء، هذا الاستقلال»18.
وكما تبيّن هذه اللغة الصارمة، فإن المصرف المركزي الأوروبي مؤسسة مستقلة بالكامل لا تستطيع أي سلطة حكومية أو أوروبية المساس بها. وأصبح مفهوم استقلال المصرف المركزي معياراً عالمياً مع بداية الحقبة النيوليبرالية. فقد دفع الركود التضخّمي الذي شهدته الاقتصادات المتقدّمة في سبعينيات القرن الماضي بعض الاقتصاديين وصانعي السياسات إلى أن يخلصوا، ربما على نحو خاطئ، إلى أن السياسيين المنتخبين الذين كان لهم دور في السياسة النقدية هم المسؤولون، وأن المصارف المركزية ينبغي أن يديرها «تكنوقراط» معزولون تماماً عن العملية السياسية. وكانت نيوزيلندا أول دولة كرّست استقلال المصرف المركزي بشكل قانوني في العام 1989، ثم توالت الدول على اعتماد هذا النموذج. ومع أن صندوق النقد الدولي معروف بترويجه، أو فرضه، سياسات كارثية في التقشّف والخصخصة و«التجارة الحرة» على البلدان المقترضة ضمن منهج "توافق واشنطن" (Washington Consensus) 19، فقد روّج أيضاً استقلال المصارف المركزية من خلال برامج الإقراض التي يقدّمها. ووفقاً لمقال نشرته المجلة الأوروبية للاقتصاد السياسي، فإن «عدداً من بنود مشروطية القروض» التي فرضها الصندوق على ما يصل إلى 124 دولة بين العامين 1980 و2012 انطوى على «نقل قدر كبير من النفوذ السياسي في صنع السياسات الاقتصادية إلى السلطات النقدية»20.
في مطلع العام 1999، نشرت الباحثتان شيري بيرمان وكاثلين ر. مكنمارا نصاً في مجلة «فورين أفيرز»، المعروفة عموماً بتعبيرها عن وجهات النظر الشائعة في أوساط مرتبطة بالسياسة الخارجية الأميركية، وجّهتا فيه نقداً حاداً إلى استقلال المصارف المركزية. وفي معرض دفاعهما عن تشديد الرقابة العامة على المصارف المركزية، كتبتا أن «للنخب المالية ونخب الأعمال القوية مصلحة أكبر في السياسة النقدية المحافظة وفي استقرار الأسعار من جماعات أخرى مثل العمّال». وفي الواقع، جُعل المصرف المركزي الأوروبي «أكثر المصارف المركزية استقلالاً في العالم»، وكان الغرض من هذا «الاستقلال المفرط» هو «طمأنة النخب المالية ونخب الأعمال إلى أن استقرار الأسعار سيُقدَّم على سائر الأهداف الاقتصادية، وأن السياسة الاقتصادية الأوروبية ستُعزل على النحو الملائم عن مطالب العمّال وغيرهم من جماعات المصالح المحلية»21.
وعند قراءة قرار المصرف المركزي الأوروبي الأخير برفع أسعار الفائدة في ضوء هذه العبارات المكتوبة قبل أكثر من 25 عاماً، يصعب اعتباره مجرد قرار تكنوقراطي آخر محايد أو غير سياسي اتُّخذ لمصلحة الجميع. فالمصرف ملتزم برقم واحد هو هدف التضخّم البالغ 2%، وكل ما عداه يأتي ثانياًمن الظروف المعيشية للعمالة والأسر والاستثمارات الرأسمالية، إلى القدرات المالية للدول الأعضاء.
مشهد مألوف لما سيأتي لاحقاً
قرأ المصرف المركزي الأوروبي بيانات التضخّم بشكل صحيح: خلافاً لما جرى في عامي 2021 و2022، تؤثر موجة التضخّم الحالية في منطقة اليورو أساساً في أسعار الطاقة، وتنبع بالكامل من صدمة جيوسياسية خارجية لا تملك أوروبا قدرة السيطرة عليها. لكن قرار المصرف رفع أسعار الفائدة تحسّباً لتفاقم التضخّم يفرض كلفة مؤكدة الآن في مقابل منفعة غير مؤكدة لاحقاً.
قد تكون العواقب وخيمة. فقد يبقى التضخّم مرتفعاً، بل قد يمتد إلى القطاعات غير الطاقوية، فيما يظل النمو الاقتصادي في أنحاء منطقة اليورو ضعيفاً. وستخفّض الأسر إنفاقها وتؤجّل مشاريعها الحياتية، فيما تقلّص الشركات استثماراتها الرأسمالية. وفي الوقت نفسه، سترتفع كلفة خدمة ديون الحكومات، ما سيدفعها إلى انتهاج التقشّف لتخفيف الضغط على المالية العامة. ولا تنتهي هذه الاستراتيجية إلا إلى إلحاق الضرر بالفقراء والطبقات الوسطى، من دون أن يكون لها حتى أثر إيجابي في العجز، كما أثبتت بوضوح موجة التقشّف التي طُبّقت في أنحاء أوروبا خلال العقد الثاني من القرن الحادي والعشرين.
هنا يكمن الجانب الأشد خبثاً. فجميع مقوّمات الركود التضخّمي المحتمل حاضرة، ومخاطر اندلاعه مرتفعة. وسيكون على الحكومات الأوروبية تحمّل المسؤولية عن التباطؤ الاقتصادي وارتفاع الأسعار، مع أن الوسائل المتاحة لها لإحداث فرق ملموس محدودة. فالمصرف المركزي الأوروبي خارج في نهاية المطاف أي شكل من أشكال المساءلة الديمقراطية أو الرقابة. وفي غضون ذلك، ستجني قوى اليمين المتطرف الصاعدة أصلاً المكاسب.
على الأقل، يستطيع «التكنوقراط المحايدون» في المصرف المركزي الأوروبي التباهي بأنهم لا يكرّرون هذه المرة الخطأ نفسه الذي ارتكبوه في أواخر عام 2021 وأوائل عام 2022.


- 1
European Central Bank. ‘Annual Report 2021.’ https://www.ecb.europa.eu/pub/pdf/annrep/ecb.ar2021~14d7439b2d.en.pdf
- 2
European Central Bank. ‘Press release: Monetary policy decisions.’ 16 December 2021. https://www.ecb.europa.eu/press/pr/date/2021/html/ecb.mp211216~1b6d3a1fd8.en.html
- 3
Reuters. ‘ECB “very unlikely” to raise rates in 2022, Lagarde says.’ 3 November 2021. https://www.reuters.com/business/finance/ecb-very-unlikely-raise-rates-next-year-lagarde-says-2021-11-03/
- 4
Eurostat. ‘Annual inflation up to 10.6% in the euro area.’ 17 November 2022. https://ec.europa.eu/eurostat/documents/2995521/15265521/2-17112022-AP-EN.pdf/b6953137-786e-ed9c-5ee2-6812c0f8f07f
- 5
European Central Bank. ‘Press release: Monetary policy decisions.’ 10 September 2026. https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.mp260910~314e508016.en.html
- 6
European Central Bank. ‘Press conference: Christine Lagarde, President of the ECB; Boris Vujčić, Vice-President of the ECB.’ 10 September 2026. https://www.ecb.europa.eu/press/press_conference/monetary-policy-statement/2026/html/ecb.is260910~6a45359cfc.en.html
- 7
European Central Bank. ‘Press release: Monetary policy decisions.’ 21 July 2022. https://www.ecb.europa.eu/press/pr/date/2022/html/ecb.mp220721~53e5bdd317.en.html
- 8
European Central Bank. ‘Press conference: Christine Lagarde, President of the ECB; Boris Vujčić, Vice-President of the ECB.’ 10 September 2026. https://www.ecb.europa.eu/press/press_conference/monetary-policy-statement/2026/html/ecb.is260910~6a45359cfc.en.html
- 9
Eurostat. ‘Annual increase in labour costs at 3.2% in euro area.’ 16 June 2026. https://ec.europa.eu/eurostat/web/products-euro-indicators/w/3-16062026-bp
- 10
European Central Bank. ‘Press conference: Christine Lagarde, President of the ECB; Boris Vujčić, Vice-President of the ECB.’ 10 September 2026. https://www.ecb.europa.eu/press/press_conference/monetary-policy-statement/2026/html/ecb.is260910~6a45359cfc.en.html
- 11
Roux, G. ‘La France est-elle vraiment en déficit depuis plus de 40 ans?’ France Info. 11 September 2019. https://www.franceinfo.fr/replay-radio/le-vrai-du-faux/la-france-est-elle-vraiment-en-deficit-depuis-plus-de-40-ans_3605507.html
- 12
Reuters. ‘Iran’s navy says it has ‘full control’ over Strait of Hormuz.’ 28 August 2026. https://www.reuters.com/world/middle-east/irans-navy-says-it-has-full-control-over-strait-hormuz-2026-08-28/
- 13
D’Orazio, A. et al. ‘Energy markets under chokepoint stress: The 2026 Hormuz shock.’ CEPR. 17 September 2026. https://cepr.org/voxeu/columns/energy-markets-under-chokepoint-stress-2026-hormuz-shock
- 14
UNCTAD. ‘Trade and Development Foresights 2026: Global economy faces a geopolitical challenge.’ 13 May 2026. https://unctad.org/publication/trade-and-development-foresights-2026-global-economy-faces-geopolitical-challenge
- 15
Robertson, H. ‘Bond yield hit multi-year highs as traders brace for new ECB rate-hike cycle.’ Reuters. 10 September 2026. https://www.reuters.com/business/bond-yields-hit-multi-year-highs-traders-brace-new-ecb-rate-hike-cycle-2026-09-10/
- 16
European Central Bank. ‘Press conference: Christine Lagarde, President of the ECB; Boris Vujčić, Vice-President of the ECB.’ 10 September 2026. https://www.ecb.europa.eu/press/press_conference/monetary-policy-statement/2026/html/ecb.is260910~6a45359cfc.en.html
- 17
Treaty on the Functioning of the European Union. https://eur-lex.europa.eu/LexUriServ/LexUriServ.do?uri=CELEX:12012E/TXT:en:PDF
- 18
Treaty on the Functioning of the European Union. https://eur-lex.europa.eu/LexUriServ/LexUriServ.do?uri=CELEX:12012E/TXT:en:PDF
- 19
Stiglitz, J. ‘Globalisation and its Discontents.’ W.W. Norton & Company. 2001.
- 20
Kern, A. et al. ‘IMF conditionality and central bank independence.’ European Journal of Political Economy. September 2019. https://www.sciencedirect.com/science/article/abs/pii/S0176268018304890
- 21
Berman, S. & McNamara, K. ‘Bank on Democracy: Why Central Banks Need Public Oversight.’ Foreign Affairs. March 1999. https://www.foreignaffairs.com/articles/1999-03-01/bank-democracy