
رهانات التمويل الخاص على صناعة الدفاع
عوائد الدفاع
في حزيران/يونيو 2025، أعلنت «بلاك روك» إنشاء صندوق للمؤشرات المتداولة لقطاع الدفاع الأوروبي، استجابةً لما وصفته جين سلون، رئيسة إدارة حلول المنتجات العالمية في الشركة، بأنه «اهتمام متواصل» لدى العملاء الأوروبيين بالاستثمار في قطاع الدفاع، وزعمت أن الصندوق الجديد لن يكتفي بأن «يتيح للمستثمرين انكشافاً استثمارياً موجّهاً على قطاع الدفاع الأوروبي»، بل سيسهم أيضاً في «توجيه رأس المال إلى أوروبا لدعم الصناعة المحلية والأهداف الاستراتيجية لبلدان المنطقة».
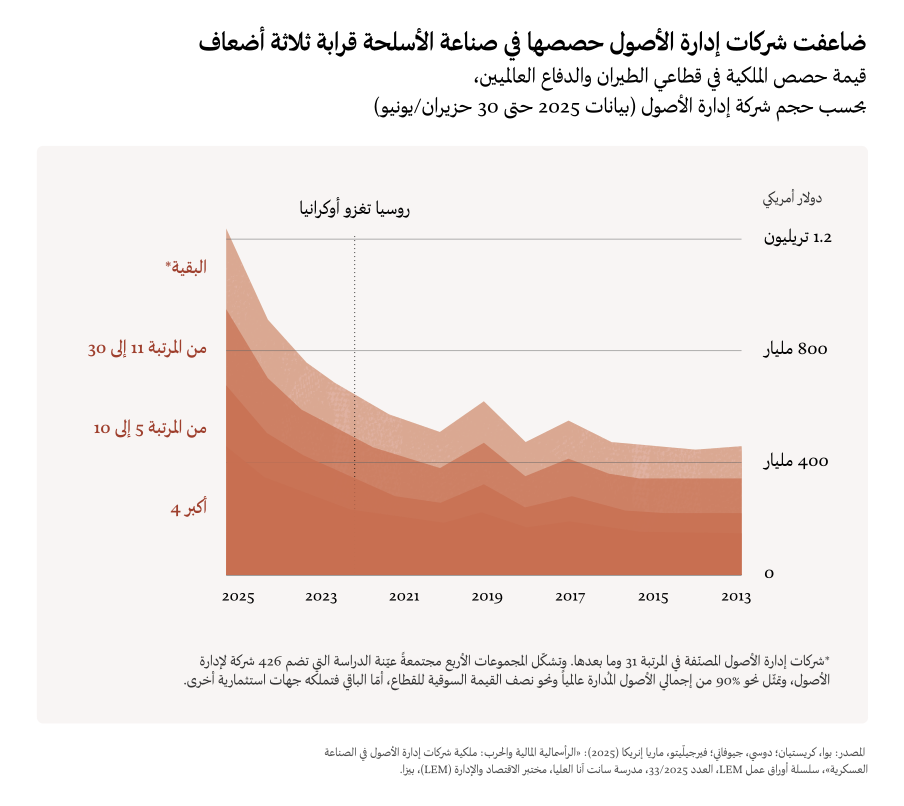
يُجسّد الصندوق الجديد التسارع الهائل في اهتمام القطاع الخاص بالقطاع العسكري والدفاعي العالمي وزيادة استثماراته فيه. ففي خلال العقد الماضي، تضاعفت قيمة حيازات شركات إدارة الأصول في صناعة الأسلحة العالمية نحو ثلاث مرات، مع تسارع حاد منذ عام 2022. وفي أوروبا، أصبح قطاع الدفاع أسرع القطاعات نمواً بين القطاعات المتلقّية لرأس المال الجريء، إذ ارتفع الاستثمار فيه بنحو 130% في عام 2025 وحده، في ظل تنامي الطموحات المتعلقة بالنمو الاقتصادي والقدرة التنافسية و«الاستقلال الاستراتيجي». كذلك تنعطف شركات التكنولوجيا نحو العقود الدفاعية المربحة مع البنتاغون بحثاً عن حلّ لـ«مشكلة ربحية» الذكاء الاصطناعي، وتدخل بذلك في منافسة مباشرة مع متعاقدين راسخين مثل «لوكهيد مارتن» و«بوينغ».
وبالطبع، ليست العلاقة بين المال والتكنولوجيا والحرب جديدة. فقد ظهرت أسواق السندات أول مرة في بريطانيا في القرن السابع عشر لتمويل الحرب مع فرنسا. وبعد الحرب العالمية الثانية، أُنشئت شركات رأس المال الجريء، مثل «المؤسسة الأميركية للبحث والتطوير»، لجني الأرباح من التقنيات العسكرية الجديدة. وهكذا، ظلّ رأس المال المالي، منذ زمن طويل، شريكاً في تمكين الحروب والتربّح منها في آن واحد.
الذي يميّز الاندفاع الراهن نحو الاستثمار العسكري هو الحجم غير المسبوق الذي بلغه نفوذ التمويل الخاص، حتى بات مهيمناً على المستويين الوطني والدولي، إذ تؤدي شركات إدارة الأصول وشركات الاستثمار في الأسهم الخاصة ورأس المال المضاربي دوراً متزايداً في تشكيل الصناعات العسكرية. وينتج هذا التهجين غير المسبوق بين الجهازين العسكري والمالي عن تحوّلين. أولهما، أن تصاعد التوترات الجيوسياسية بين القوى الكبرى، ولا سيما الولايات المتحدة والصين وروسيا والاتحاد الأوروبي، إلى جانب النزاعات الأخيرة في أوكرانيا وفلسطين وإيران، أفضى إلى مطالبات حادّة بزيادة الاستثمار العسكري وإعادة التسلّح. وثانيهما، أن المستثمرين الغربيين يبحثون عن عوائد موثوقة في ظل استمرار الركود الاقتصادي.
والحصيلة هي ما نسمّيه «أمولة العسكرة»، أي إنها تشكّل مساراً مهماً للتراكم، واستجابةً للتنافس الإمبريالي المتصاعد، وعاملاً في تصعيده في الوقت نفسه. ويتجلّى ذلك بوجه خاص في «سباق التسلّح بالذكاء الاصطناعي»، حيث تتنافس القوى الكبرى على الهيمنة على منظومات الأسلحة الذاتية التشغيل، ما يعزّز الأهمية الاستراتيجية لتطوير نماذج الذكاء الاصطناعي المتقدّمة ويستقطب إليها التمويل المضاربي. وقد غدت صناعة الأسلحة الذاتية التشغيل، في ظل ذلك، تعتمد بدرجة كبيرة على الاستثمار الخاص لتمويل التوسّع الصناعي والبنية التحتية كثيفة رأس المال اللازمة لمواصلة التقدّم في الذكاء الاصطناعي.
أفضى تعاظم دور التمويل الخاص، مقترناً بتحوّل أنماط الملكية في صناعة الدفاع، إلى تغيير واضح في استراتيجيات المشتريات الوطنية، بما يتيح استيعاب شركات التكنولوجيا الصغيرة المموّلة من رأس المال الجريء والتمويل الخاص، وكلاهما محكوم بمنطق التجريب ومقاييس الأداء قصيرة الأجل. وفي الوقت نفسه، بات رأس المال الخاص نفسه يمول مشاريع جيوسياسية متنافسة في الولايات المتحدة وأوروبا والصين، إذ تستثمر شركات إدارة الأصول، مثل «بلاك روك» و«فانغارد»، في آن واحد في إعادة التسلّح الأوروبية، والمتعاقدين الرئيسين الأميركيين، والشركات العسكرية الصينية المدرجة على القائمة السوداء التي وضعها البنتاغون. ومع تقدّم أمولة العسكرة، يغدو استقرار النظام الجيوسياسي العالمي متعارضاً بصورة متزايدة مع منطق عوائد المستثمرين. فبدلاً من أن تقود الأمولة إلى السلام والتكامل والنزعة الدولية، كما تنبّأ المفكرون الليبراليون، راحت تؤجّج التوترات القومية وتزيد من خطر اندلاع الحرب.
تمويل سباق التسلّح بالذكاء الاصطناعي
تقف الحاجة إلى تطوير قدرات الذكاء الاصطناعي وتوسيع نطاقها إلى حدّ بعيد وراء أمولة قطاع الدفاع المعاصر. وفي سعيها إلى تطوير قدرات محلية «مزدوجة الاستخدام» في مجال الذكاء الاصطناعي وتوسيع نطاقها لتخدم الأغراض المدنية والعسكرية، تعيد الدول تصميم ممارسات المشتريات وأطر الاستثمار وحوافز الابتكار، بهدف استمالة رأس المال الجريء والشركات الناشئة وشركات التكنولوجيا إلى الإنتاج الدفاعي.
يتجلّى هذا التحوّل بأوضح صوره في الولايات المتحدة. فبين عامي 2022 و2023، ارتفعت قيمة العقود الفيدرالية المرتبطة بالذكاء الاصطناعي من 355 مليون دولار إلى 4.6 مليارات دولار، وكانت وزارة الدفاع المحرّك شبه الوحيد لهذه الزيادة الهائلة. وفي عام 2025، أكّدت استراتيجية الأمن القومي لإدارة دونالد ترامب طموح الولايات المتحدة إلى «أن تظلّ الدولة الأكثر تقدّماً وابتكاراً في العالم على الصعيدين العلمي والتكنولوجي»، معتبرةً التفوّق التكنولوجي ركناً أساسياً من أركان الردع العسكري. وبهدف بناء جيش «يعطي الأولوية للذكاء الاصطناعي»، منحت الحكومة الأميركية عقوداً تصل قيمتها إلى 200 مليون دولار لما يُسمّى «شركات الذكاء الاصطناعي المتقدّم»، لتطوير مسارات عمل قائمة على وكلاء الذكاء الاصطناعي لمهمات الأمن القومي. ومؤخراً، أُدرجت منصة «غروك» للذكاء الاصطناعي التابعة لإيلون ماسك ضمن خطط دمجها في شبكات البنتاغون، فيما أكّد وزير الحرب بيت هيغسيث أن الوزارة ستضم قريباً «نماذج الذكاء الاصطناعي الرائدة عالمياً إلى جميع شبكاتها، المصنّفة وغير المصنّفة». وتتجه «استراتيجية تسريع الذكاء الاصطناعي» التي وضعتها وزارة الحرب، على نحو مماثل، إلى تقليص العوائق أمام التجريب والاستثمار، بما في ذلك إشراك شركات التكنولوجيا الخاصة على نحو أعمق في التخطيط الدفاعي وتنفيذ المهام.
تشكّل «أمولة العسكرة» مساراً مهماً للتراكم، واستجابةً للتنافس الإمبريالي المتصاعد، وعاملاً في تصعيده في الوقت نفسه، ويتجلّى ذلك بوجه خاص في «سباق التسلّح بالذكاء الاصطناعي»
وعلى الجانب الآخر من الأطلسي، توظّف الدول الأوروبية السياسة الصناعية وآليات الاستثمار الاستراتيجي المصمّمة خصيصاً لتنمية منظومات محلية للذكاء الاصطناعي. ففي بريطانيا، تشدّد استراتيجية الذكاء الاصطناعي الدفاعي على ضرورة توظيف صندوق الاستثمار الاستراتيجي للأمن القومي في تطوير منظومة لرأس المال الجريء لدعم تقنيات الذكاء الاصطناعي والحوسبة الكمّية مزدوجة الاستخدام. ومن المقرّر أن يحصل الصندوق على زيادة تمويلية قدرها 330 مليون جنيه إسترليني بين عامي 2025 و2029، لتمويل الشركات التي يُعتقد أنها قادرة على تلبية احتياجات الأمن القومي وتعزيز القدرات الدفاعية البريطانية. ويعكس شركاؤه في الاستثمار المشترك، ومن بينهم ألبيون في سي (AlbionVC) وإيفولوشن إكويتي (Evolution Equity) وأتلانتيك بريدج (Atlantic Bridge)، مسعى أوسع إلى تحفيز استثمارات إضافية في حصص الملكية ورأس المال الجريء، ومواءمة رأس المال الخاص مع الأولويات الدفاعية، ودفع النمو الاقتصادي في اقتصاد يعاني الركود.
وسط مخاوف من أن تتخلّف أوروبا عن ركب تطوير الذكاء الاصطناعي، وأن يزداد اعتمادها التكنولوجي على كلّ من واشنطن وبكين، خصّص صندوق الدفاع الأوروبي 800 مليون يورو لمشاريع الذكاء الاصطناعي والتقنيات الرقمية والدفاع السيبراني. وقد أشار مفوّض الدفاع والفضاء أندريوس كوبيليوس مؤخراً إلى أنه «لن تكون هناك جاهزية دفاعية أوروبية من دون الذكاء الاصطناعي لأغراض الدفاع في الاتحاد الأوروبي». وفي وقت تشير التوقّعات إلى أن الدول الأعضاء في الاتحاد الأوروبي ستنفق 3.4 تريليونات يورو على الدفاع بحلول عام 2035، شجّعت المفوضية الأوروبية الحكومات على تخصيص ما لا يقل عن 10% من الإنفاق الدفاعي لشركات الذكاء الاصطناعي والحوسبة الكمّية التي تتخذ من الاتحاد الأوروبي مقراً لها.
كذلك أُنشئ «صندوق الصناديق» بقيمة مليار يورو، بدعم من بنك الاستثمار الأوروبي، لتوسيع نطاق الشركات الدفاعية الناشئة في مختلف أنحاء الاتحاد. وتهدف هذه الاستثمارات، من بين أمور أخرى، إلى تعزيز قدرات القارة في «الدفاع ضد المسيّرات»، وهي أولوية نابعة من النزاع في أوكرانيا. وعلى المستوى المؤسسي، تدمج هذه الاستثمارات شركات التكنولوجيا المدعومة برأس المال الجريء في منظومات المشتريات الدفاعية وإيصال القدرات، سعياً إلى تحقيق «الاستقلال الاستراتيجي» عن البنى التحتية الأميركية لتخزين البيانات والتكنولوجيات.
الملكية والحوكمة
أدّى توثّق الروابط بين الذكاء الاصطناعي والتكنولوجيا العسكرية أيضاً إلى تغيير مواقف المستثمرين من قطاع الدفاع. ففي سياق ما بعد الحرب الباردة، كان المستثمرون المؤسسيون ورأس المال الجريء السائد يبدون اعتراضات أخلاقية على الاستثمار في الأنشطة العسكرية والانخراط فيها. فعلى سبيل المثال، كثيراً ما عدّت أطر المعايير البيئية والاجتماعية والحوكمة، في العقد الثاني من القرن الحادي والعشرين، قطاع الدفاع غير متوافق مع مبادئ الاستثمار المسؤول، إذ أُدرج تصنيع الأسلحة، إلى جانب المقامرة والتبغ، على قوائم الاستبعاد. وفي مطلع القرن الحادي والعشرين، أعطت شركات تكنولوجيا عريقة، مثل آي بي إم (IBM)، الأولوية للتطبيقات الموجّهة إلى المستهلكين، وسعت إلى إبراز صورتها التقدّمية على حساب تحالفاتها مع البنتاغون التي تعود إلى الحرب الباردة، في حين روّجت بعض شركات التكنولوجيا الأحدث لمواقفها المناهضة للحرب على نطاق واسع.
لكن هذه المواقف تغيّرت جذرياً في الأعوام الأخيرة. ففي أوساط الاستثمار الأوروبية، على سبيل المثال، أسهم الغزو الروسي لأوكرانيا في تطبيع الموقف الذي عبّر عنه «التحالف الاستشاري العالمي»، والقائل إن «الدفاع عن الديمقراطية قد يكون الاستثمار الأكثر مسؤولية على الإطلاق»، وإن ذلك يبرّر توسيع الاستثمار الخاص في الجاهزية العسكرية الأوروبية. وعلى نحو مماثل، توافقت شركات التكنولوجيا، بحسب تعبير شركة غوغل، على أن «الديمقراطيات ينبغي أن تتصدّر تطوير الذكاء الاصطناعي».
ويرتبط هذا التحوّل بتغيّر المشهد الاستثماري بقدر ما يرتبط بتغيّر المشهد الجيوسياسي. ففي مواجهة الضغوط التنافسية وتشبّع الأسواق والانخفاض المزمن في معدلات نمو الناتج المحلي الإجمالي والإنتاجية، والقيود البنيوية التي تحدّ من ربحية الذكاء الاصطناعي، إلى جانب توافر كتل ضخمة من الأموال العامة، اتجهت شركات التكنولوجيا الكبرى إلى إقامة شراكات واسعة مع المجمّعات الصناعية العسكرية في الولايات المتحدة وأوروبا. فعلى سبيل المثال، كشفت دراسة أصدرها معهد ماساتشوستس للتكنولوجيا في عام 2025 أنه «على الرغم من استثمار الشركات ما بين 30 و40 مليار دولار في الذكاء الاصطناعي التوليدي، فإن 95% من المؤسسات لا تحقق أي عائد منه». وبالنسبة إلى شركات الذكاء الاصطناعي، توفّر الإعانات المرتبطة بالقطاع العسكري والرعاية الحكومية وأشكال الدعم الحكومي الأوسع، سواء عبر إبرام مزيد من العقود أو تقديم الدعم الدبلوماسي للتوسّع في الخارج، وسيلة حيوية للتحوّط من ضعف الأرباح والتقلّبات والمشكلات الاقتصادية المحتملة في الداخل.
رأت الأسواق المالية والجهات الفاعلة فيها فرصاً استثمارية في مساعي الحكومات إلى بناء منظومات دفاعية معقّدة ومكلفة مدعومة بالذكاء الاصطناعي. فقد أشادت شركة برايس ووترهاوس كوبرز (PricewaterhouseCoopers) بـ«الذكاء الاصطناعي بوصفه محرّكاً مضاعِفاً للقدرات العسكرية» و«عاملاً أساسياً في تمكين الجيل المقبل من القدرات الدفاعية». وترى الشركة أن تقنيات الذكاء الاصطناعي سوف «تُحدث ثورة في العمليات العسكرية» بحلول عام 2030. وعلى نحو مماثل، ترى مورغان ستانلي أن «النزاعات الجيوسياسية تحفّز جهود الاستثمار والتحديث في أنحاء العالم»، وتشير إلى أن «سيناريوهات شبيهة بحقبة الحرب الباردة قد ترفع الإنفاق الدفاعي العالمي إلى ما بين 3.5% و4% من الناتج المحلي الإجمالي، ما قد يتيح مئات مليارات الدولارات من الإنفاق الإضافي». وتحدّد الشركة فرصاً كبيرة في الاستثمارات المرتبطة بالذكاء الاصطناعي في قطاعي الدفاع والطيران والفضاء، وكذلك في مجالات تقع في المراحل اللاحقة من سلسلة القيمة، مثل التصنيع وسلاسل الإمداد والخدمات اللوجستية والأمن السيبراني والطاقة.
ونتيجةً لذلك، تشير تقارير القطاع إلى أن المبيعات العالمية للذكاء الاصطناعي في الأسواق العسكرية وحدها مرشّحة للارتفاع نحو خمسة أضعاف بين عامي 2025 و2034، من 22 مليار دولار إلى 101 مليار دولار. وتشمل مجالات الاستثمار الأساسية المنظومات ذاتية التشغيل التعاونية وخوارزميات اتخاذ القرار التنبّئية والإدارة الديناميكية للموارد.
وليس مستغرباً أن ترتفع بوضوح تقييمات شركات التكنولوجيا الدفاعية وحجم الاستثمارات الموجّهة إليها، إذ أُعلن عام 2025 «أفضل عام على الإطلاق» لتمويل التكنولوجيا الدفاعية. وكادت صفقات رأس المال الجريء في قطاع التكنولوجيا الدفاعية تتضاعف بين عامي 2024 و2025، فارتفعت قيمتها من 27 مليار دولار إلى 50 مليار دولار، في حين تضاعف أيضاً التمويل بالأسهم الذي حصلت عليه الشركات الناشئة المتخصّصة في قطاع الدفاع خلال الفترة نفسها. وعلى الرغم من أن الحصة الكبرى من التمويل الذي جُمع في الغرب توجّهت إلى شركات ناشئة مقرّها الولايات المتحدة، شهدت أوروبا زيادة سنوية قاربت 40%.
وجاء هذا الارتفاع في التمويل والتقييمات في أعقاب الزيادة «غير المسبوقة» في الإنفاق العسكري العالمي، ولا سيما في أوروبا. وعلى وجه الخصوص، شكّل الاستخدام الواسع للمسيّرات وبرمجيات الذكاء الاصطناعي في أوكرانيا ميداناً لاختبار هذه التقنيات، فيما تراهن الحكومات والمستثمرون من القطاع الخاص على قابليتها للتوسّع في مختلف أنحاء المنظومة الأمنية الأوروبية.
أفضى ذلك إلى تحوّل عميق في هيكل الملكية والحوكمة الداخلية للشركات العالمية العاملة في قطاعي الطيران والفضاء والدفاع. ففي خلال العقد الماضي، قاربت قيمة حصص شركات إدارة الأصول في قطاع الطيران والفضاء والصناعات العسكرية العالمي ثلاثة أضعاف ما كانت عليه (الجدول أدناه). وإلى جانب النمو الإجمالي في القطاع، الناجم عن ارتفاع التقييمات وتدفّق رؤوس أموال جديدة، يعكس هذا الاتجاه تعمّق التداخل بين هياكل الإدارة والحوكمة في الشركات العاملة في قطاعي الأمن والمال. وحتى قبل موجة العسكرة التي أعقبت عام 2022 والتوسّع السريع المصاحب لها في الاستثمارات المرتبطة بالذكاء الاصطناعي، كانت الباحثة في شؤون الشرق الأوسط شانا مارشال قد أشارت إلى أن «معظم شركات الاستثمار في الأسهم الخاصة تجمع بين الأسماء البارزة وشبكات الاتصال الحكومية التي يمتلكها المتقاعدون من كبار المسؤولين العسكريين والأمنيين، وبين المصرفيين الاستثماريين المخضرمين الذين يستعينون بشبكات علاقاتهم مع العملاء الأثرياء لجذب الاستثمارات إلى المشاريع الأمنية».
الاستثمار في الأسهم الخاصة والمشتريات
تكمن المفارقة الكبرى في العودة الراهنة إلى السياسة الصناعية في أنها تدفع نحو مزيد من الأمولة، كما أن الأمولة بدورها تدفع نحو هذه العودة. ففي حين تستخدم الدول سياسات صناعية مدفوعة باعتبارات أمنية وأدوات مختلفة لتنمية قدراتها التكنولوجية المحلية، تؤدي شركات رأس المال الجريء وشركات إدارة الأصول وشركات الاستثمار في الأسهم الخاصة دوراً متزايداً في رسم أولويات الشركات الدفاعية واستراتيجياتها الإنتاجية. وهكذا، لم تقتصر أمولة العسكرة على إفراغ الدولة من قدراتها، بل دفعت الدول أيضاً إلى تخصيص موارد عامة متزايدة وتوجيهها بطرائق تدرّ عوائد كبيرة على القطاع المالي.
ومن نتائج هذا التحوّل أن عمليات المشتريات والاستحواذ على المستوى الوطني باتت تدمج على نحو متزايد المضاربة وإدارة المحافظ الاستثمارية ومعايير الأداء قصيرة الأجل في دورات المشتريات والجداول الزمنية للبحث والتطوير وهياكل حوكمة الشركات. ويمكن النظر، على سبيل المثال، إلى التغييرات التي طرأت على منظومة المشتريات الدفاعية البريطانية، والتي تستند إليها «مراجعة الدفاع الاستراتيجي» وقانون المشتريات الذي دخل حيّز التنفيذ في عام 2025. ففي إطار السعي إلى تحقيق «الجاهزية لخوض الحرب»، تلتزم بريطانيا بإجراء إصلاح جذري للمشتريات، بحيث تُقاس مدده «بالأشهر لا بالسنوات»، بالتوازي مع إزالة «عوائق الدخول» والحواجز «بين الجيش والقطاع الخاص»، مع تخصيص 10% سنوياً من معدّات وزارة الدفاع وعمليات المشتريات فيها للتقنيات المستحدثة. ويهدف النهج الجديد المقسّم إلى مسارات بوضوح إلى استغلال التطورات التكنولوجية التي تحققها الشركات الناشئة المدعومة برأس المال الجريء، عبر إتاحة عقود موجّهة تتراوح أطرها الزمنية بين ثلاثة أشهر وسنتين. وتشكّل هذه العقود، عملياً، محفظة من الالتزامات المتعلقة بالمشتريات، موزّعة وفق مستويات مختلفة من المخاطر والمدد الزمنية.
وسعياً إلى إحداث تحوّل في القدرات الدفاعية البريطانية «يقوده الابتكار» و«تدعمه الصناعة»، تلتزم «مراجعة الدفاع الاستراتيجي» أيضاً بإنشاء «المجموعة الاستشارية لمستثمري قطاع الدفاع». وتضم المجموعة ممثلين عن شركات رأس المال الجريء وشركات الاستثمار في الأسهم الخاصة، وستسهم مباشرةً في توجيه الأولويات الحكومية وصوغ استراتيجيات استقطاب استثمارات إضافية. ويُقدَّم هذا التعاون بوصفه وسيلة لدفع التقدّم التكنولوجي في بريطانيا وأداةً لتحقيق ما يُسمّى «العائد الدفاعي»، بما يسهم في دفع النمو الاقتصادي الوطني.
وتظهر تطورات موازية في الاتحاد الأوروبي والولايات المتحدة. ففي الدول الأعضاء في الاتحاد، تُعدّل منظومات المشتريات الدفاعية الأوروبية لاستيعاب «الشركات الناشئة المبتكرة والشركات الصغيرة»، كما في حالة «مركز الابتكار السيبراني التابع للقوات المسلحة الألمانية»، الذي يتعاون مباشرةً مع مستثمري رأس المال الجريء لتنمية القدرات الدفاعية. وعلى مستوى الاتحاد الأوروبي، تهدف استراتيجية «إعادة تسليح أوروبا» التي أطلقتها المفوضية الأوروبية أيضاً إلى توظيف التمويل العام لفتح المجال أمام الاستثمار الخاص ورأس المال الجريء في تقنيات الدفاع الحيوية، بما يعني عملياً استخدام الأموال العامة لدعم أرباح القطاع الخاص في مجالي التكنولوجيا والدفاع.
كذلك تجري الولايات المتحدة إصلاحاً جذرياً لممارسات المشتريات والاستحواذ لديها على نحو يحاكي سرعة نماذج رأس المال الجريء والمالي وقدرتها على تحمّل المخاطر والتوسّع التجاري. ويشمل ذلك الابتعاد عن دورات التطوير الممتدة لعقود، والتركيز على «سرعة إيصال القدرات»، والالتزام بمبدأ «أولوية التعاقد التجاري»، وإزالة العوائق البيروقراطية. وهكذا تسعى الولايات المتحدة إلى الاستفادة من روابطها بكلّ من وول ستريت ووادي السيليكون لدفع تطوير قدراتها العسكرية ومنظوماتها الابتكارية، بالتوازي مع سعيها إلى تحديث للبنية التحتية بقيمة 150 مليار دولار، بتمويل من الاستثمار في الأسهم الخاصة. وفي نهاية المطاف، يهدف إصلاحها الواسع لمنظومة المشتريات والاستحواذ إلى تعزيز القاعدة الصناعية الدفاعية الأميركية، وإتاحة المجال، بحسب تعبير وزير الحرب بيت هيغسيث، أمام «الشركات الأميركية المبتكرة لتركيز مواهبها وتقنياتها على أصعب مشكلات أمننا القومي».
وبذلك توسّع الولايات المتحدة شبكات رأس المال الموثوق، وتعزّز الشراكات الواسعة بين وزارة الحرب وشركات التكنولوجيا المدعومة برأس المال الجريء، فيما تدمج التمويل الخاص بصورة منهجية في قاعدة الابتكار الدفاعي الأميركية وفي المجمّع الصناعي العسكري الأوسع. وقد ظلّ هذا المجمّع تقليدياً خاضعاً لهيمنة عدد محدود نسبياً من المتعاقدين الرئيسين، هم لوكهيد مارتن وبوينغ ونورثروب غرومان (Northrop Grumman) وآر تي إكس (RTX)، المعروفة سابقاً باسم رايثيون (Raytheon)، وجنرال دايناميكس (General Dynamics)، وكان تمويله يعتمد أساساً على العقود الحكومية المباشرة. أمّا اليوم، فقد بات جيل جديد من المتعاقدين الرئيسين، مثل أندوريل (Anduril) وسكايديو (Skydio) وشيلد إيه آي (Shield AI)، يؤدي أدواراً متزايدة الأهمية.
رأس المال العابر للحدود في مواجهة التقييد الوطني
بدلاً من أن يقود التمويل الخاص المتنقّل إلى مزيد من تكامل الأسواق العالمية، يُوجَّه عبر منظومات وطنية للمشتريات والابتكار تحميها الدول بعناية. ويجري احتواء الابتكار العسكري داخل أسواق وسلاسل توريد وطنية تحصّنها حواجز حمائية، ما يفضي إلى بُنى أمنية منفصلة يرتبط كلّ منها بمشروع جيوسياسي مختلف.
يتجلّى هذا الأمر بأوضح صوره داخل التحالف الأطلسي الذي بات مثقلاً بالتوترات. فاستراتيجية «إعادة تسليح أوروبا» تعتمد على رأس المال المتنقّل، عبر كبار المستثمرين المؤسسيين وشركات الاستثمار في الأسهم الخاصة ورأس المال الجريء، لضخّ مليارات الدولارات في شركات التكنولوجيا الدفاعية الأوروبية. لكن هذه الاستراتيجية تهدف إلى بناء «القاعدة الصناعية والتكنولوجية الدفاعية الأوروبية»، وتحكمها قواعد صارمة ضمن مبدأ «اشترِ الأوروبي»، التي تشترط أن يكون منشأ ما لا يقل عن 65% من المكوّنات والذخائر داخل الاتحاد الأوروبي أو الدول المرتبطة به، إلى جانب أهداف لتطوير القدرات في مجالات منظومات الدفاع الجوي والصاروخي والذكاء الاصطناعي والمسيّرات والقدرة على توجيه ضربات بعيدة المدى. وجاء ردّ البنتاغون لاذعاً، إذ أعلن «معارضته الشديدة» لما سمّاه «سياسات حمائية وإقصائية تُرغم الشركات الأميركية على الخروج من السوق»، وهدّد باتخاذ تدابير انتقامية بحق الشركات الأوروبية.
في مواجهة تشبّع الأسواق والانخفاض المزمن في معدل الإنتاجية، والقيود التي تحدّ من ربحية الذكاء الاصطناعي، إلى جانب توافر كتل ضخمة من الأموال العامة، اتجهت شركات التكنولوجيا إلى إقامة شراكات واسعة مع المجمّعات الصناعية العسكرية
لكن المستثمرين أنفسهم لا يواجهون مثل هذه الحواجز، بل يتجاوزون الانقسام الذي يسهمون هم أنفسهم في ترسيخه. فعلى سبيل المثال، تُعدّ بلاك روك من أكبر المساهمين المؤسسيين في إيرباص (Airbus) وراينميتال (Rheinmetall)، وهما من أبرز رموز إعادة التسلّح الأوروبية، إذ تملك نحو 6% إلى 7% من أسهمهما. كذلك أنشأت صناديق للاستفادة مالياً من هذه العملية، لكنها في الوقت نفسه من كبار المساهمين في شركات أميركية تُعدّ من المتعاقدين الرئيسين، مثل لوكهيد مارتن ونورثروب غرومان. وهكذا، تنذر «السيادة» الدفاعية الأوروبية، على الرغم من أن رأس المال المتنقّل نفسه يتولى تمويلها، بقيام بنية تكنولوجية أمنية موازية تقف في مواجهة نظيرتها الأميركية.
ويظهر نمط مماثل في المؤسستين العسكريتين الأميركية والصينية. تتعامل استراتيجية «الدمج العسكري المدني» في الصين مع القطاعات مزدوجة الاستخدام، مثل الذكاء الاصطناعي والطيران والفضاء والحوسبة الكمّية، بوصفها ركائز أساسية في تحديث «جيش التحرير الشعبي»، وتسعى إلى إزالة الحواجز بين التطوير التكنولوجي المدني والإنتاج الدفاعي. وتشكل هذه الاستراتيجية في حدّ ذاتها آلية لتوطين الاستثمار ضمن إطار وطني، إذ تستوعب الاستثمارات المتنقّلة، والأجنبية في كثير من الأحيان، في القطاعات مزدوجة الاستخدام، ثم تربطها بقاعدة صناعية عسكرية متجذّرة في البنية الوطنية، خاضعة لضوابط تصدير صارمة لأسباب أمنية. ومع ذلك، وعلى الرغم من المحاولات الأميركية لتقييد وصول الصين إلى التمويل وأشباه الموصلات المتقدّمة وغيرها من المكوّنات، لا تزال رؤوس الأموال تتدفّق إليها. فقد استثمرت جهات أميركية، مثل غولدمان ساكس (Goldman Sachs) وإنتل كابيتال (Intel Capital)، في شركات صينية للذكاء الاصطناعي مزدوج الاستخدام، ما دفع إلى القول إن «ضرورات رأس المال تتفوّق على أضخم أشكال التنافس الجيوسياسي».
ويستمر هذا النمط حتى في مواجهة التصنيفات الأمنية التي تعتمدها الحكومة الأميركية نفسها. ففي عام 2024، وجدت «اللجنة المختارة المعنية بالحزب الشيوعي الصيني» في مجلس النواب الأميركي أن مزوّدي المؤشرات وشركات إدارة الأصول في الولايات المتحدة سهّلوا استثمارات بقيمة 6.5 مليارات دولار في 63 شركة صينية مدرجة على القوائم السوداء الأميركية، توجّه منها 5.3 مليارات دولار تحديداً إلى شركات عسكرية تابعة لجمهورية الصين الشعبية. فضلاً عن ذلك، فإن شركتي إدارة الأصول الأميركيتين اللتين تؤديان دوراً رئيساً في إعادة التسلّح الأوروبية، أي بلاك روك وفانغارد، هما أيضاً أكبر مستثمرين في الشركات العسكرية الصينية المدرجة على القوائم السوداء، إذ وفّرت كلّ منهما نحو 1.9 مليار دولار. وفي وقت أحدث، زعم تقرير أصدرته اللجنة نفسها في مجلس النواب في عام 2026 أن جي بي مورغان (JPMorgan) وبنك أوف أميركا (Bank of America) ساعدا شركة البطاريات الصينية العملاقة كاتل (CATL) في جمع مليارات الدولارات، على الرغم من تصنيف البنتاغون لها «شركة عسكرية صينية». ومع أن هذه المعاملات لم تكن محظورة بموجب القانون الأميركي، ادّعى التقرير أن «كلّاً من المصرفين اختار عملياً تجاهل تصنيف الحكومة الأميركية للشركة بوصفها شركة عسكرية صينية، من أجل تحقيق أرباح بملايين الدولارات».
وبمجرد توجيه رأس المال المالي المتنقّل عبر إطار الدمج العسكري المدني الصيني، فإنه يسهم في بناء منظومة ابتكار منافسة لنظيراتها في الولايات المتحدة وأوروبا. ويمكن النظر، على سبيل المثال، إلى «مؤسسة صناعة الطيران الصينية»، وهي المنتج الرئيس للطائرات العسكرية لجيش التحرير الشعبي ومصمّمة مقاتلة الجيل السادس الصينية. فقد تلقّت الشركة 178 مليون دولار عبر تدفّقات الاستثمار غير النشط في المؤشرات الأميركية، في الوقت الذي تخوض فيه «سباقاً مع الولايات المتحدة حول الطرف القادر على إدخال هذه التكنولوجيا إلى الخدمة أولاً». وفي شهادة أمام لجنة الشؤون الخارجية في مجلس النواب، أقرّ مات بوتينغر، نائب مستشار الأمن القومي الأميركي السابق، بأن «الشركات والمؤسسات المالية وصناديق الاستثمار الأميركية ساعدت على تمويل تحديث جيش التحرير الشعبي ودولة المراقبة الشرطية العالية التقنية في الصين وتسريعه». ثم أعرب عن أسفه لأن «ابتكاراتنا وأموالنا تزوّد الصين بما يُسمّى التقنيات مزدوجة الاستخدام»، ومنها «أشباه الموصلات المتقدّمة وتطبيقات الذكاء الاصطناعي المتطوّرة للمركبات الجوية غير المأهولة، وقد أُدمجت جميعها في البرامج العسكرية والاستخبارية الصينية». وهكذا، يُوجَّه رأس المال المالي المتنقّل إلى منظومات تكنولوجية أمنية متوازية ومجزّأة، وربما متنافسة، يعمل كلّ منها على تعزيز مشروع جيوسياسي بديل.
حدود التحالف
يُعزى تعمّق أمولة قطاعي الدفاع والصناعات العسكرية الوطنيين إلى أزمتين. تتمثّل الأولى في أزمة بنيوية تعانيها الاقتصادات النيوليبرالية، إذ دفع فقدان الاقتصادات الغربية المتقدّمة والشديدة الأمولة حيويتها إلى البحث عن عوائد مدعومة من الدولة. أمّا الثانية فتتمثّل في تصاعد عدم الاستقرار الجيوسياسي، الذي تغذّيه جزئياً مجموعة واسعة من الاختلالات المعاصرة، منها تزايد تركّز الثروة، وتدهور ظروف العمل، وتراكم الديون المتعذّر سدادها، وارتفاع تكاليف السكن، وانحسار الخدمات العامة والاستحقاقات الشاملة، فضلاً عن تغيّر المناخ والتنافس على الطاقة والمعادن وغيرها من الموارد.
ويتيح التقاء القطاعات العسكرية والمالية والتكنولوجية وسيلة فعّالة للتعامل مع هذه الأزمات المتداخلة، إذ يمكّن كلّ قطاع منها من ترسيخ قوته وتحقيق عوائد مالية. لكن المفارقة أن هذه البنية برمّتها تعتمد على ضخّ موارد ممولة من أموال دافعي الضرائب، وهو ما يدفع الدول غالباً إلى اقتطاع موارد من الإنفاق الاجتماعي في محاولة لإظهار التزامها بموازنة حساباتها، كما تعتمد على استثمارات صناديق التقاعد. وبذلك، يتحمّل العاملون تبعات أمولة العسكرة، في حين تتولى صناديق تقاعدهم تمويلها.
وعلى الرغم من قوة التحالف الذي يجمع شركات التكنولوجيا الكبرى والتمويل الخاص والصناعات العسكرية المحلية، فإنه يواجه حدوداً عدّة. فأولاً، ثمة قيود محتملة على مدى إمكان توطين الإنتاج العسكري ضمن أطر وطنية. تعتمد التكنولوجيا الدفاعية، ووادي السيليكون عموماً، اعتماداً كبيراً على العناصر الأرضية النادرة والمعادن الحيوية، سواء في منظومات توجيه الصواريخ أو اتصالات الأقمار الاصطناعية أو الطائرات المقاتلة. ويمكن قراءة أزمة السيادة على غرينلاند في عام 2026، إلى جانب المساعي الأميركية الحثيثة للحصول على المعادن الحيوية في جمهورية الكونغو الديمقراطية، بوصفهما محاولتين لتعزيز الإمدادات الأميركية في ظل هيمنة الصين على هذا القطاع. وتزداد هذه الضرورة إلحاحاً في ضوء القواعد الجديدة للمشتريات، التي ستحظر استخدام المغناطيسات والمعادن الأرضية النادرة ذات المنشأ الصيني في التقنيات الدفاعية الأميركية، ابتداءً من كانون الثاني/يناير 2027. وفي غياب سلاسل إمداد بديلة، ونظراً إلى القيود البنيوية التي تواجهها الولايات المتحدة في المراحل الوسطى من معالجة العناصر الأرضية النادرة، يُرجّح أن يستمر الاعتماد المتبادل بين الولايات المتحدة والصين، سواء على صعيد التمويل أو الوصول إلى المواد الحيوية الأهمية.
كذلك تجعل التقنيات العسكرية المدعومة بالذكاء الاصطناعي قطاع الدفاع عرضةً لديناميات المضاربة التي ميّزت الموجات السابقة من الاستثمار الخاضع للأمولة والاستثمار التكنولوجي، ولا سيما احتمال انهيار سوق الذكاء الاصطناعي. وتجعل البنية الناشئة لقطاع الدفاع منه مجالاً منخفض المخاطر نسبياً بالنسبة إلى التمويل الخاص، إذ تكفل ضمانات الدولة فعلياً الطلب والاستثمارات الواسعة النطاق والأرباح الناتجة منها. وبهذا المعنى، تعمل المشتريات الدفاعية فعلياً بوصفها إعانة استباقية لقطاع الذكاء الاصطناعي، الذي لم يثبت بعد جدواه التجارية بصورة كاملة. لكن هذه البنية نفسها تثير أيضاً احتمال إدارة أي انكماش مستقبلي في التقييمات السوقية المرتبطة بالذكاء الاصطناعي عبر آليات إنقاذ مالي عامة بذريعة الأمن القومي، بما ينقل الضغوط على المالية العامة وتدابير التقشّف إلى مجالات أخرى من الإنفاق العام. وسيشبه ذلك إنقاذ القطاع المالي عقب الأزمة المالية في شمال الأطلسي بين عامي 2007 و2009، لكن من دون إمكان التعويض بخفض الإنفاق الدفاعي. وفي جميع الأحوال، ستستمر أمولة العسكرة على الأرجح، بوصفها عملية تتغذّى من عدم الاستقرار الجيوسياسي وتعمّقه.
نُشر هذا المقال في 27 تموز/يوليو 2026 في Phenomenal World، وتُرجم إلى العربية ونُشر في «صفر» بموجب اتفاق مع الجهة الناشرة.


